 公開日:2026年10月27日
給与計算とは|初心者が最初に知る全体像
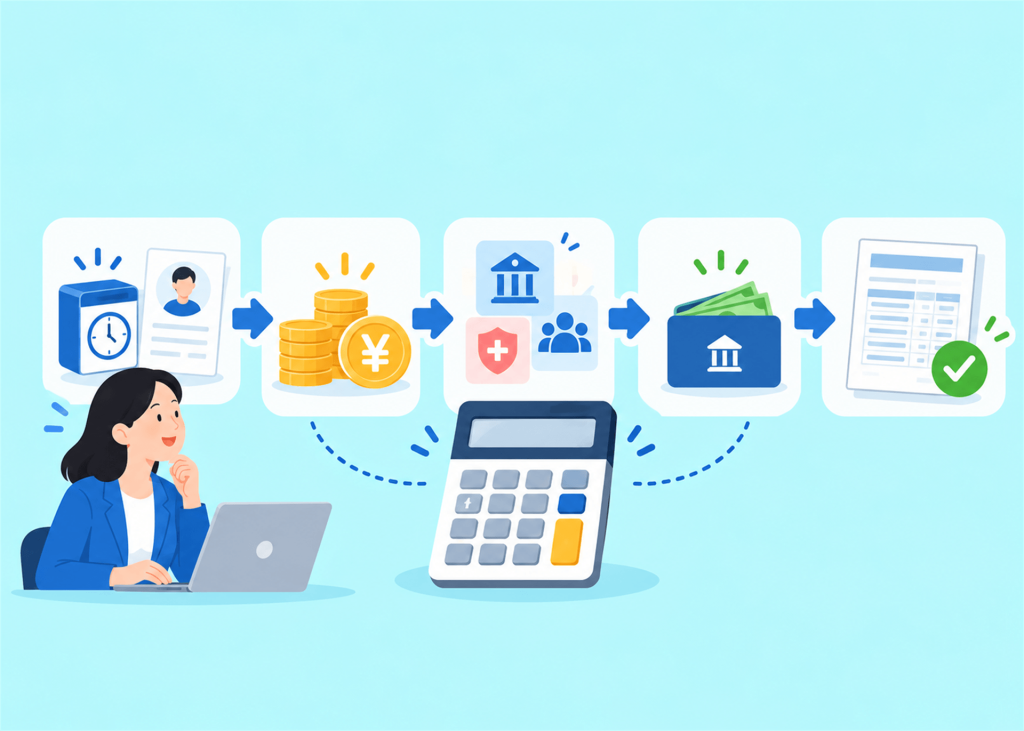
給与計算は、従業員の勤務実績と雇用条件に基づいて支給額を求め、社会保険料や税金などを差し引き、支払う給与を確定する業務です。初心者は、まず「勤怠の確定→支給額の計算→控除額の計算→検算→支給・納付」という順番を押さえましょう。給与明細の作成や賃金台帳への記録も業務に含まれます。計算式を覚えるだけでなく、何を根拠に計算し、誰が確認するかまで理解すると、毎月の作業を進めやすくなります。
最初に覚える基本用語
給与計算を理解するには、給与明細に並ぶ言葉と、それぞれの金額がどのようにつながるかを押さえることが大切です。まずは、支給・控除、労働時間、社会保険・税金の三つに分けて基本用語を確認しましょう。実際の明細や自社の規程と照らし合わせると、理解が進みます。
給与明細でよく見る基本用語
給与明細でよく見る基本用語3点についてまとめました。
基本給
基本給は、雇用契約や賃金規程に基づいて決まる、給与の基本となる部分です。一般に、役職手当や通勤手当、時間外手当などは含めずに扱います。月給制では月額、時給制では時間単価などで定められます。給与計算では、従業員ごとの契約内容と給与マスタの登録額が一致しているかを確認することが出発点です。
手当
手当は、基本給とは別に、役職や勤務実績、通勤事情などに応じて支払う賃金です。役職手当、住宅手当、通勤手当、時間外手当などが代表例です。支給対象や金額は、法令や賃金規程、雇用契約に基づいて確認します。手当の名称だけで判断せず、所得税の課税対象になるか、割増賃金の計算の基礎に含めるかも整理しましょう。
総支給額
総支給額は、基本給と各種手当などを合計した、社会保険料や税金を差し引く前の金額です。例えば、基本給25万円、通勤手当1万円、時間外手当2万円なら、総支給額は28万円になります。所得税が非課税となる通勤手当なども含むため、所得税の計算対象となる金額と同じとは限りません。給与明細では、支給項目の内訳と合計を照合します。
控除額
控除額は、給与から差し引く社会保険料や税金などの金額です。健康保険料、厚生年金保険料、雇用保険料、所得税等、住民税などが該当します。社宅費や親睦会費などを差し引く場合は、賃金控除に関する労使協定や支払義務の根拠も確認します。会社が負担する保険料まで、従業員の給与から控除しないよう注意しましょう。
差引支給額
差引支給額は、総支給額から控除額の合計を差し引いた金額で、一般に「手取り」と呼ばれます。総支給額が30万円、控除額が6万円なら、差引支給額は24万円です。基本給が同じでも、残業時間や保険料、住民税などが変われば手取りも変わります。振込データを作成する際は、給与明細の差引支給額と振込額が一致するかを確認します。
労働時間・残業に関する用語
続いて、労働時間や残業に関する用語をまとめました。
所定労働時間
所定労働時間は、就業規則や雇用契約などで会社が定める、休憩を除いた労働時間です。例えば、始業9時・終業17時、休憩1時間なら、1日の所定労働時間は7時間です。所定時間を超えて働いても、必ずしも法律上の時間外割増の対象になるとは限りません。自社の所定時間と法定労働時間を分けて、実際の勤務時間を確認します。
法定労働時間
法定労働時間は、労働基準法で定められた労働時間の上限で、原則として休憩を除き1日8時間・週40時間です。この時間を超える労働には、原則として時間外労働の割増賃金が必要です。ただし、一定の事業場に対する特例や、変形労働時間制などによる扱いもあります。一律に判定せず、自社に適用される制度と勤務実績を照合しましょう。
割増賃金
割増賃金は、法定時間外労働、法定休日労働、深夜労働に対して通常の賃金に上乗せする賃金です。割増率は、法定時間外が原則25%以上、法定休日が35%以上、22時から翌5時の深夜が25%以上です。月60時間を超える法定時間外労働には50%以上が適用されます。深夜と時間外・法定休日が重なる場合は、深夜分の割増を加算します。
社会保険・税金に関する用語
最後に、社会保険や税金に関する用語をまとめました。
標準報酬月額
標準報酬月額は、健康保険料や厚生年金保険料などの計算に使う、報酬を一定の範囲ごとの等級に当てはめた金額です。基本給に加え、通勤手当や時間外手当なども報酬に含まれます。実際の総支給額そのものではなく、資格取得時の決定や定時決定、随時改定などによって決まります。毎月の給与額にそのまま料率を掛けるものと混同しないことが大切です。
源泉徴収税額表
源泉徴収税額表は、給与や賞与から差し引く所得税等を求めるために、国税庁が公表する表です。支払年や支給方法に対応する表を選び、給与では社会保険料等控除後の金額、扶養親族等の数、扶養控除等申告書の提出状況などを確認します。月給に使う月額表と賞与の表は異なります。前年の表を流用せず、支払時点に適用されるものを使用しましょう。
特別徴収
給与計算でいう特別徴収は、会社が従業員の住民税を毎月の給与から差し引き、市区町村へ納入する仕組みです。原則として6月から翌年5月まで、自治体の通知書に記載された月割額を徴収します。会社が当月の給与額から住民税を独自に計算するわけではありません。入退社や税額変更の通知があった場合は、必要な手続きと反映月を確認します。
給与計算の前に確認するもの
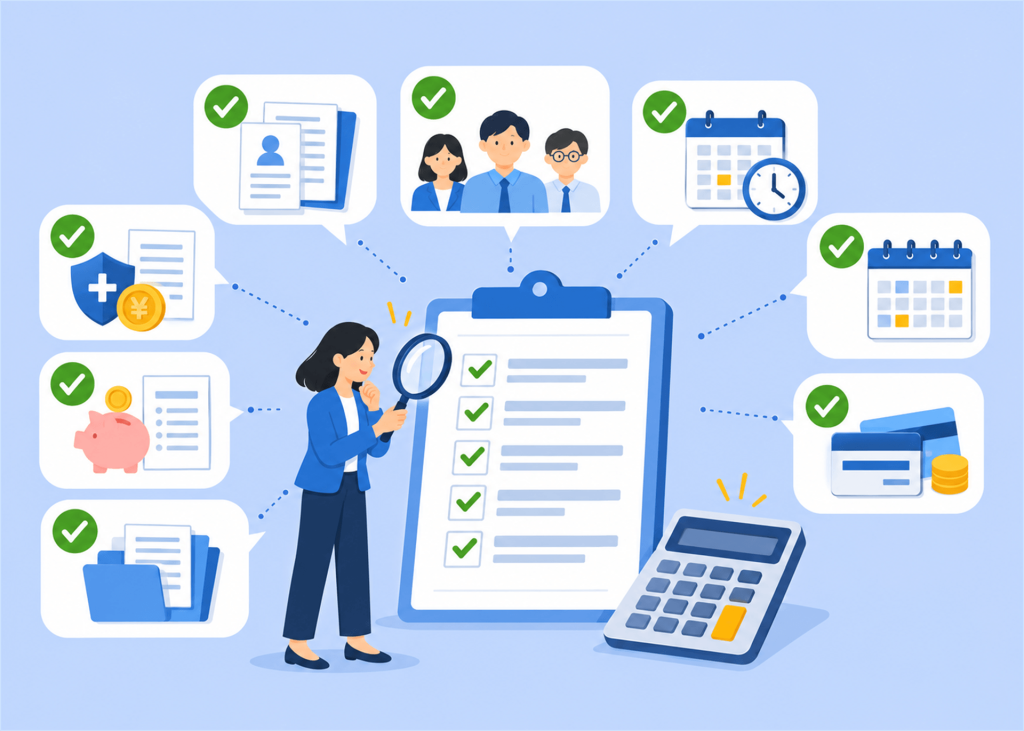
給与計算の正確さは、計算を始める前に必要な情報をそろえられるかにも左右されます。会社のルール、従業員ごとの条件、当月の勤怠や変更情報を整理しましょう。ここでは、事前に確認しておきたい資料と情報を紹介します。不明点は確認先を決め、早めに解消しましょう。
会社のルール:就業規則・賃金規程・給与カレンダー
計算前に、就業規則と賃金規程で、基本給・手当・欠勤控除・割増賃金の計算方法を確認します。雇用契約と規程の内容に食い違いがある場合は、自己判断で処理せず、責任者に確認しましょう。給与カレンダーには、勤怠の締め日、申請・承認期限、給与支払日、振込データの提出期限をまとめます。支払日が金融機関の休業日に当たる場合の扱いも必要です。前任者の作業メモだけに頼らず、現在有効な規程と承認済みの運用を計算の根拠にします。
従業員情報:雇用条件・扶養・保険・住民税
従業員ごとに、雇用形態、基本給、所定労働時間、手当の支給条件、振込先をそろえます。加えて、扶養控除等申告書、社会保険の加入状況と標準報酬月額、住民税の特別徴収税額通知書を確認しましょう。税法上の扶養と社会保険上の扶養は基準が異なるため、同じ情報として処理しないことが重要です。変更があった場合は、申請日だけでなく適用開始日も記録します。本人の申告と届出・通知書の内容を照合し、必要な情報がそろってから登録します。
当月情報:勤怠・手当申請・入退社・休職
当月の勤怠データに加え、残業・休日出勤・有給休暇の申請、通勤経路や各種手当の変更を集めます。入退社、休職・復職、育児休業などの情報も、対象日と併せて確認しましょう。欠勤日数や時間外労働時間は、打刻データと承認済みの申請を照合します。申請がないことだけを理由に、実際に働いた時間を除外してはいけません。情報不足や矛盾があれば、本人や上長に事実を確認し、修正内容と承認者を記録したうえで計算用データを確定します。
給与計算のやり方|初心者向け5ステップ
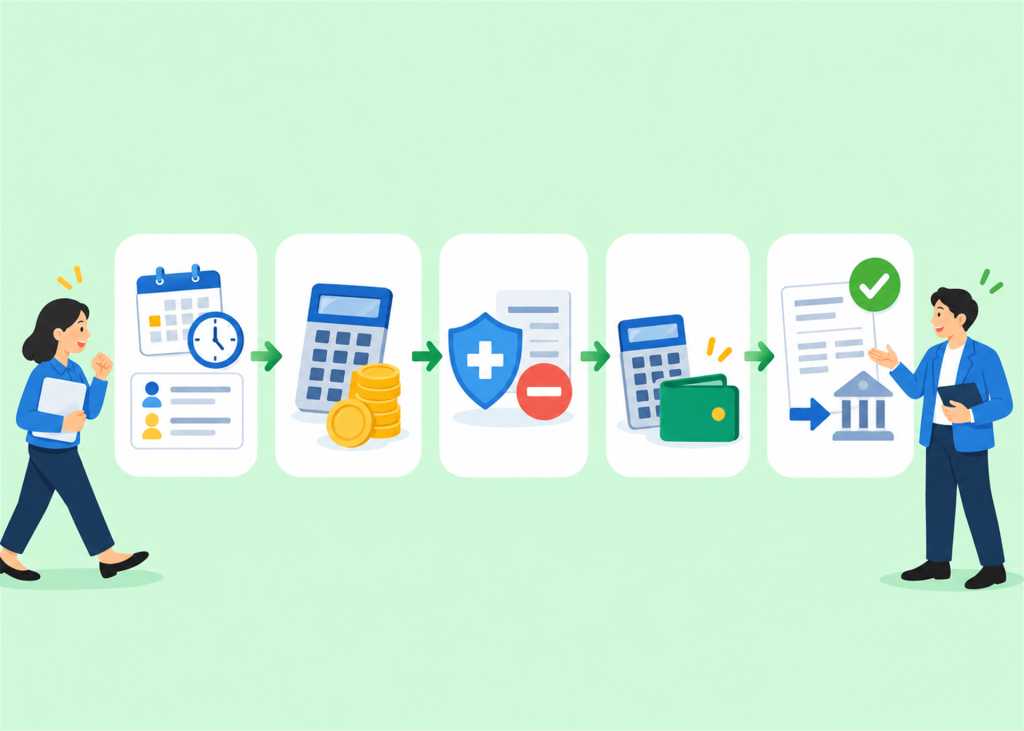
給与計算は、勤怠の確定から支給・納付までを順番に進めます。最初からすべてを覚えようとせず、各工程で何を確認し、どの情報を次へ引き継ぐかを理解しましょう。ここでは、初心者が実務の全体像をつかめるよう、基本の作業を五つのステップに分けて説明していきます。
1. 勤怠を確定する
対象期間の出退勤、休憩、残業、休日出勤、休暇を集計します。打刻漏れや重複、申請との不一致があれば、本人と上長に確認して修正します。有給休暇と欠勤は給与への影響が異なるため、区分を確認しましょう。勤怠の承認が完了したら計算用データを保存し、以後の変更は履歴が残る方法で管理します。確定日時も記録しておくと照合に役立ちます。
2. 支給額を計算する
基本給に、役職手当や通勤手当、勤務実績に応じた時間外手当などを加えます。月途中の入退社や欠勤がある場合は、賃金規程に従って日割りや控除を計算しましょう。各手当の支給条件と適用月、課税・非課税の区分を確認することも必要です。割増賃金の計算では、基礎となる賃金と対象時間を確認し、固定残業代がある場合は不足額も点検します。
3. 社会保険料と税金を控除する
健康保険・厚生年金・雇用保険などの本人負担額と、所得税等、住民税を計算します。健康保険などは標準報酬月額や適用料率、雇用保険は対象賃金などを確認します。所得税等は支払年の税額表、住民税は市区町村の通知額を基に処理しましょう。控除する保険料の対象月も確認し、会社負担だけの項目を従業員から差し引かないようにします。
出典:国税庁「令和8年分 源泉徴収税額表」、日本年金機構「定時決定(算定基礎届)」
4. 手取り額を確定して検算する
総支給額から控除額を引き、差引支給額を確定します。例えば総支給額30万円、控除額6万円なら差引支給額は24万円です。次に、前月との差額が昇給・残業・保険料変更などの理由と一致するかを確認します。支給・控除の内訳と合計、対象人数も照合しましょう。金額が同じ従業員でも変更情報の反映漏れがないか、別の担当者と確認します。
5. 明細・振込・台帳・納付につなげる
承認済みの計算結果から給与明細と振込データを作成し、振込総額・人数・口座情報を照合します。賃金台帳への記録と経理への連携も行いましょう。給与を支払った後は、振込結果を確認し、税金や社会保険料の納付へ進みます。明細を作成した時点で完了とせず、振込不能や納付漏れがないところまで確認し、根拠資料と承認記録を保管します。
初担当者の1か月モデルスケジュール
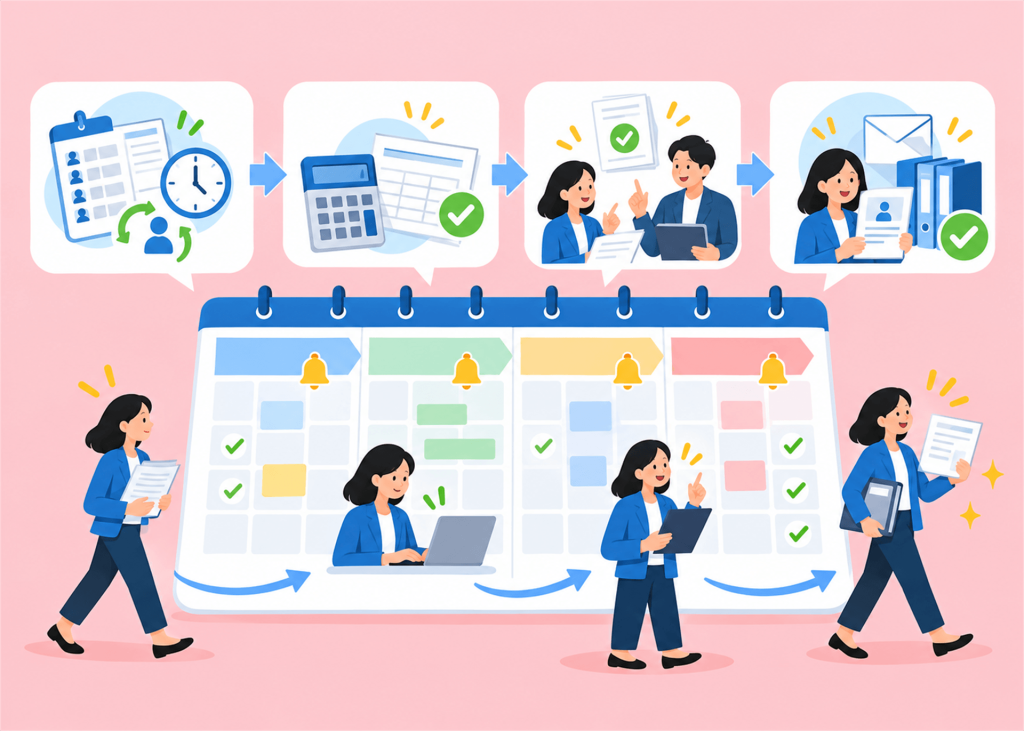
「月末締め・翌月25日払い」の会社を例にすると、月初は前月分の勤怠確認から始めます。打刻漏れや休暇区分を確認し、上長の承認を得て勤怠を確定します。続いて、入退社や手当の変更を反映し、支給額・控除額を計算します。月の中旬には前月比較と二重チェックを済ませ、責任者の承認を受けましょう。
支払日前は、金融機関の受付期限に間に合うよう振込データを提出し、給与明細を発行します。25日の支給後は、振込結果、台帳、経理連携を確認し、税金・社会保険料をそれぞれの期限までに納付します。日程は会社の規程や金融機関の期限に合わせて調整し、修正に備える予備日も設けます。申請締切と承認期限を分けて知らせると、確認時間を確保できます。
初心者がつまずきやすい7つのポイント
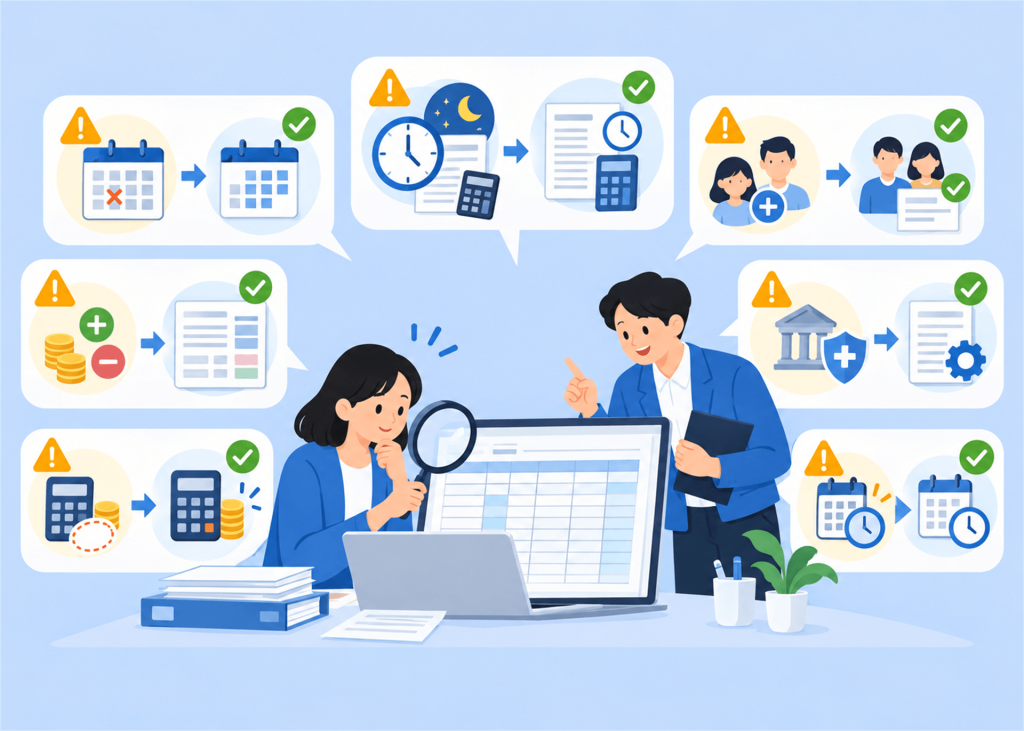
給与計算では、計算式が合っていても、情報の反映漏れや勤務区分の誤りで支給額が変わることがあります。初心者が間違えやすい箇所を知り、毎月の確認項目に組み込みましょう。ここでは、処理の判断からデータ管理まで、実務で注意したい七つのポイントを紹介します。
残業・休日・深夜の区分を混同する
会社の休日と労働基準法上の法定休日は、必ずしも一致しません。土日勤務をすべて同じ割増率にせず、法定時間外・法定休日・深夜に分けて集計します。深夜は原則22時から翌5時で、時間外や法定休日と重なれば深夜分の割増を加えます。変形労働時間制などでは判定方法が異なるため、自社の制度も確認しましょう。勤怠設定との照合も必要です。
出典:大阪労働局「割増賃金」
扶養・年齢・入退社など変更を反映し忘れる
扶養の異動、年齢による保険の扱い、入退社は、支給額や控除額に影響します。変更申請を受けたら、対象者・変更内容・適用日・必要な届出を一覧にしましょう。登録しただけで安心せず、当月の明細に正しく反映されたか確認します。退職時の保険料や住民税は通常月と処理が異なる場合があるため、日付と通知内容を個別に確かめることが大切です。
古い料率・税額表を使う
前年の税額表や古い保険料率を使うと、全員の控除額を誤るおそれがあります。料率表には対象年度・適用開始月・情報源を記載し、更新担当者を決めましょう。健康保険の加入先や事業の種類によって確認する料率が異なる点にも注意が必要です。2026年度に始まった子ども・子育て支援金も、加入先の案内に従って控除設定と反映月を確認します。
出典:協会けんぽ「子ども・子育て支援金率について」
Excelの数式や参照先を壊す
Excelでは、行の追加やコピーによって数式・参照先が変わり、計算結果だけを見ると誤りに気づけないことがあります。入力欄と計算欄を分け、数式セルを保護しましょう。更新前のファイルを保存し、変更した箇所と代表的な従業員の計算結果を確認します。合計額の一致だけでなく、個人別の前月差や手当・控除の内訳を点検することも欠かせません。
締め後の修正・遡及処理を記録しない
締め後に勤怠や手当を修正した場合は、元の値を消すだけで処理を終えないようにします。対象月、修正理由、変更前後の金額、承認者、精算する給与月を記録しましょう。遡及分は当月分と区別すると、二重計上を防ぎやすくなります。未払額が判明した場合は速やかに対応を決め、追加支給などの方法を本人へ説明し、必要な税・保険の訂正も確認します。
一人でチェックして思い込みを見逃す
同じ担当者が同じ順番で見直すだけでは、入力時の思い込みを引き継ぎがちです。作成者とは別の人が、雇用条件や変更申請などの根拠資料から確認しましょう。特に入退社者、大きな前月差がある人、初めて扱う手当は重点的に点検します。確認項目・担当者・完了日を残し、人数が少ない会社でも責任者による承認や外部への相談経路を確保します。
給与・従業員データをメールや個人PCに分散して管理する
給与データには、氏名、住所、口座、扶養情報などの個人情報が含まれます。メール添付や個人PCへの保存を重ねると、誤送信や旧版の使用につながります。会社が認めた保管先に集約し、閲覧・編集権限を業務上必要な人に限定しましょう。共有時は送付先と対象データを確認します。退職・異動時の権限削除や保存期間、不要データの削除方法も決めます。
初心者におすすめの勉強方法
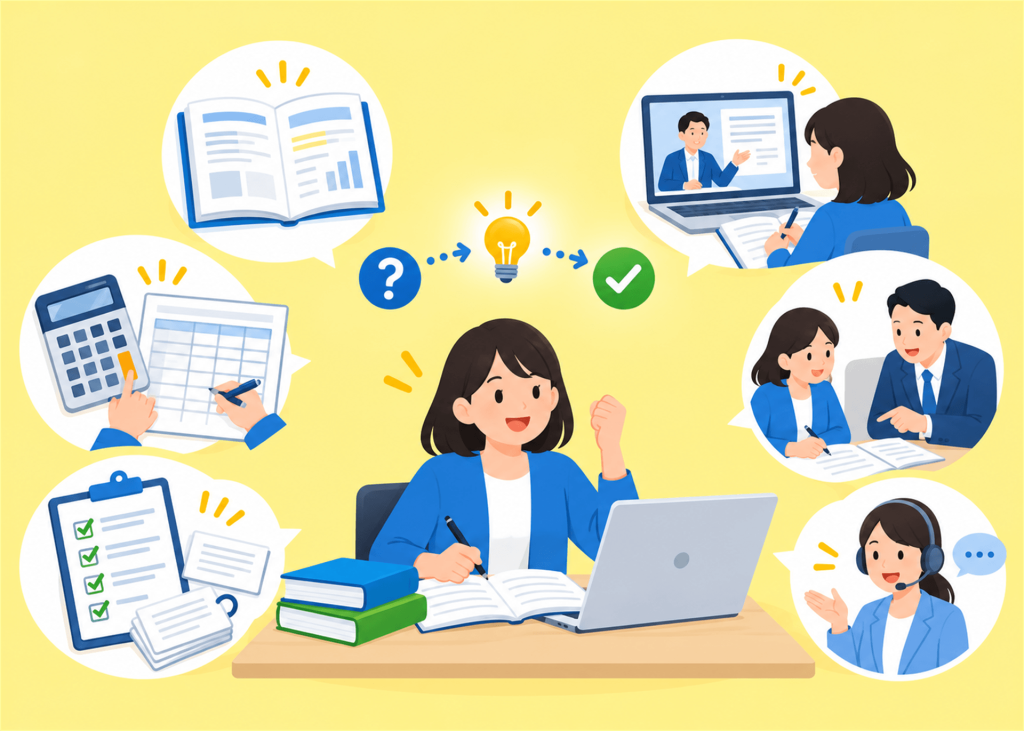
給与計算は、用語や制度を覚えるだけでなく、自社の規程と実際の計算を結びつけて学ぶと理解が深まります。担当する業務や経験に合わせて、資料の確認と練習を組み合わせましょう。ここでは、日々の実務に取り入れやすく、疑問の解消にもつながる勉強方法を紹介します。
公式サイト・社内資料で基礎を確認する
勉強の出発点は、自社の賃金規程と、国税庁・日本年金機構・厚生労働省などの公式情報です。まず自社の給与明細を見ながら、支給・控除の項目がどの規程や制度に基づくか対応づけます。疑問が出たら、公式サイトで対象年度と適用条件を確認しましょう。健康保険の料率は加入先、住民税は自治体の通知で確かめます。確認したページと社内の運用を簡単なメモにまとめ、更新日も残すと、翌月の作業や引継ぎに使える知識として蓄積できます。
実際の給与計算を前月データで練習する
練習では、前月の勤怠、雇用条件、給与明細をそろえ、一人分の給与がどのように計算されたかを順にたどります。最初は変更の少ない月給者を選び、基本給、手当、保険料、税金、手取りの順に計算すると理解しやすくなります。次に、残業や欠勤がある人へ対象を広げ、規程と計算結果のつながりを確かめましょう。本番のデータや設定は変更せず、会社が認めた練習環境で行います。結果が合わなければ、確認した資料と疑問点をまとめて先輩や責任者に相談します。
本・セミナー・検定を目的に合わせて選ぶ
本は給与明細や計算例から基礎を学びたいとき、セミナーは制度改正や特定の実務をまとめて確認したいときに役立ちます。検定は、学習範囲を整理し、理解度を確かめる目的で検討するとよいでしょう。選ぶ際は、刊行年や対象年度、最新改正への対応を確認します。最初から全制度を暗記しようとせず、毎月の給与計算、入退社、年末調整など、担当する業務から学ぶのがおすすめです。学んだ内容を自社の規程や実際の明細と照合すると理解が深まります。
前月データで練習し、差分理由を説明する
前月の確定データを練習用に複製し、支給額・控除額・手取りを再計算してみましょう。実データを使う場合は社内の許可を得て、アクセス権限を守り、必要に応じて匿名化します。まず確定結果を再現し、次に残業時間や手当を変えたときの差額を確かめます。「どの項目が、どの根拠で、いくら変わったか」を説明できることが目標です。答えが合わないときは、勤怠、賃金規程、料率・税額表、端数処理の順に原因を切り分け、確認の手順も身につけます。
よくある質問
初めて給与計算を担当すると、何から着手するか、一人で進められるか、Excelで対応できるかなど、さまざまな疑問が生まれます。ここでは、業務を始める前や運用方法を検討する際によくある質問にお答えします。自社の体制や作業量に照らし、進め方を考える参考にしてください。
Q1. 給与計算は何から始めればいいですか?
まず、自社の給与締め日・支払日と、就業規則・賃金規程を確認します。次に、従業員の雇用条件、勤怠、入退社・手当変更などの情報をそろえましょう。必要な資料と期限を一覧にし、誰が申請・承認・計算・確認を担当するかを決めると作業を進めやすくなります。情報が不足している場合は、金額を仮置きせず、確認先と対応期限を明確にします。
Q2. 給与計算を一人で担当できますか?
従業員数や勤務制度によっては、一人が計算作業を担当することも可能です。ただし、情報収集から最終確認まで一人で抱えると、誤りや担当者不在時の遅延につながります。上長による勤怠承認、別の人による検算、責任者の支払承認を組み込みましょう。手順書と代理担当者を用意し、判断に迷う処理を専門家へ相談できる体制も必要です。
Q3. 給与計算に資格は必要ですか?
自社の給与計算を担当すること自体に、特定の資格は必須ではありません。ただし、労働時間、社会保険、税金と社内規程を理解し、最新の情報を確認する力は必要です。検定などは、学習範囲を整理する手段として活用できます。資格の有無だけで判断せず、計算の根拠を説明できるか、疑問点を適切な確認先へ相談できるかを重視しましょう。
Q4. 給与計算をExcelで行うことはできますか?
Excelで給与計算を行うことは可能です。自社の賃金規程に合う計算式を作り、料率・税額表の更新や端数処理を確認する必要があります。入力欄と計算欄を分け、数式セルの保護、変更履歴の保存、別担当者による照合も行いましょう。従業員数や例外処理が増え、更新・確認の負担が大きくなった場合は、給与計算ソフトの利用も検討します。
Q5. 給与計算ソフトを使ったほうがいいですか?
手入力や転記が多い、制度改正への対応に時間がかかる、確認作業が複雑になっている場合は、ソフトの活用が役立ちます。勤怠連携や明細発行など、自社で負担の大きい作業に対応するかを確認しましょう。導入すれば確認が不要になるわけではありません。賃金規程に合う設定や従業員情報の更新、計算結果の検算を行う体制は引き続き必要です。
Q6. 給与計算を外注することはできますか?
給与計算を外部へ委託することは可能です。計算、明細発行、振込データ作成など、依頼する範囲と費用、情報提出期限、修正時の対応を確認しましょう。社会保険の届出なども依頼する場合は、必要な資格と対応範囲を確かめます。委託後も、正確な勤怠・人事情報を提供し、計算結果や最終的な支払内容を確認する社内担当者を置くことが大切です。
まとめ
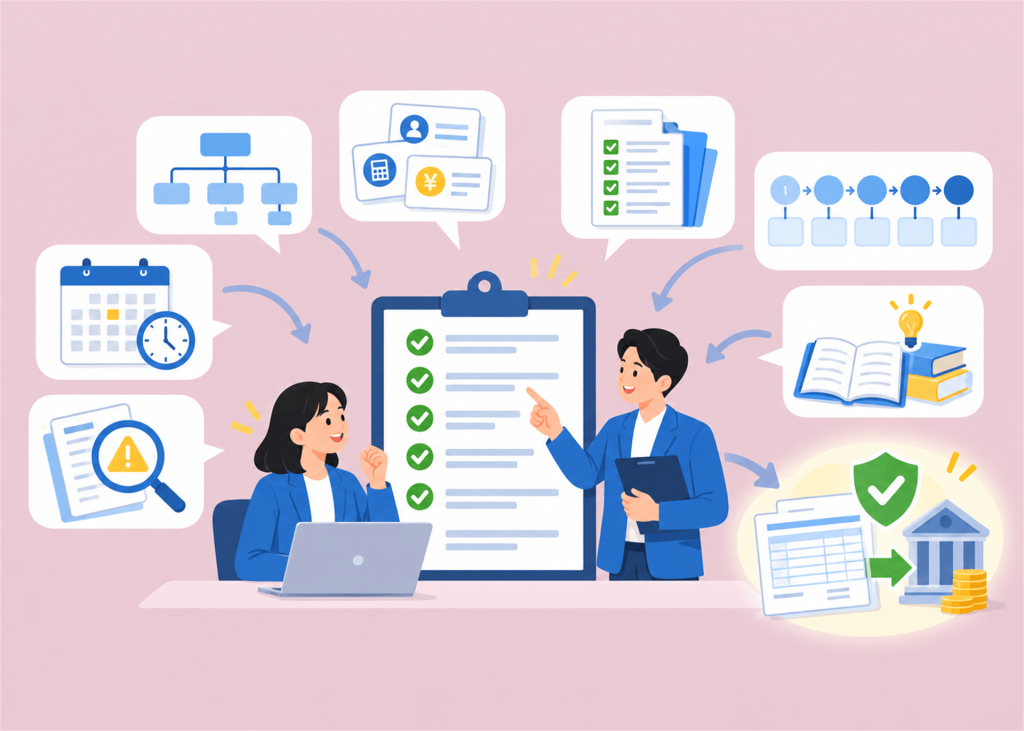
給与計算の初心者は、勤怠を確定し、支給額・控除額を計算して手取りを求め、検算から支給・納付へ進む全体像を押さえましょう。正確な処理には、最新の従業員情報と会社の規程、適用時期に合った料率・税額表が必要です。毎月のチェックでは、勤怠承認、変更反映、前月差、振込額、台帳・納付の確認を習慣にします。一人で判断を抱えず、根拠資料と承認履歴を残す体制を整えることが、安定して給与計算を続けるための第一歩になります。