 公開日:2026年11月9日
毎月の給与計算、「何から手をつければいいの?」「控除っていくら引くの?」と戸惑っていませんか。給与計算は、総支給額の算出から社会保険料や所得税などの控除まで、手順を知らないとミスが起きやすい業務です。
この記事では、給与計算のやり方を6つのステップに分けて、計算式と具体例つきで解説します。月給30万円の場合のシミュレーションや、起きやすいミスの防止策、自社で計算するか、給与ソフトや外注を使うかの選び方までまとめました。初めて経理や総務で給与計算を担当する方も、ぜひ参考にしてくださいね。
給与計算の基本式と全体像
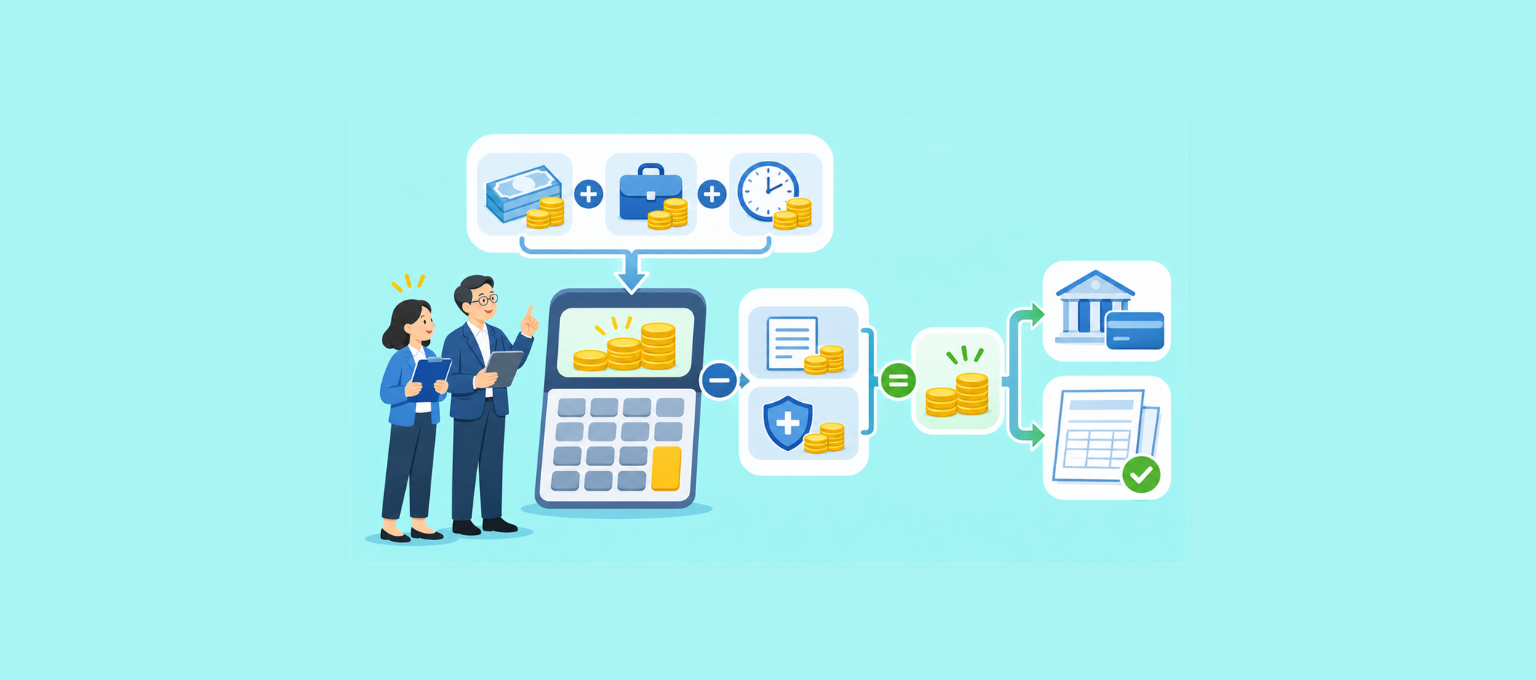
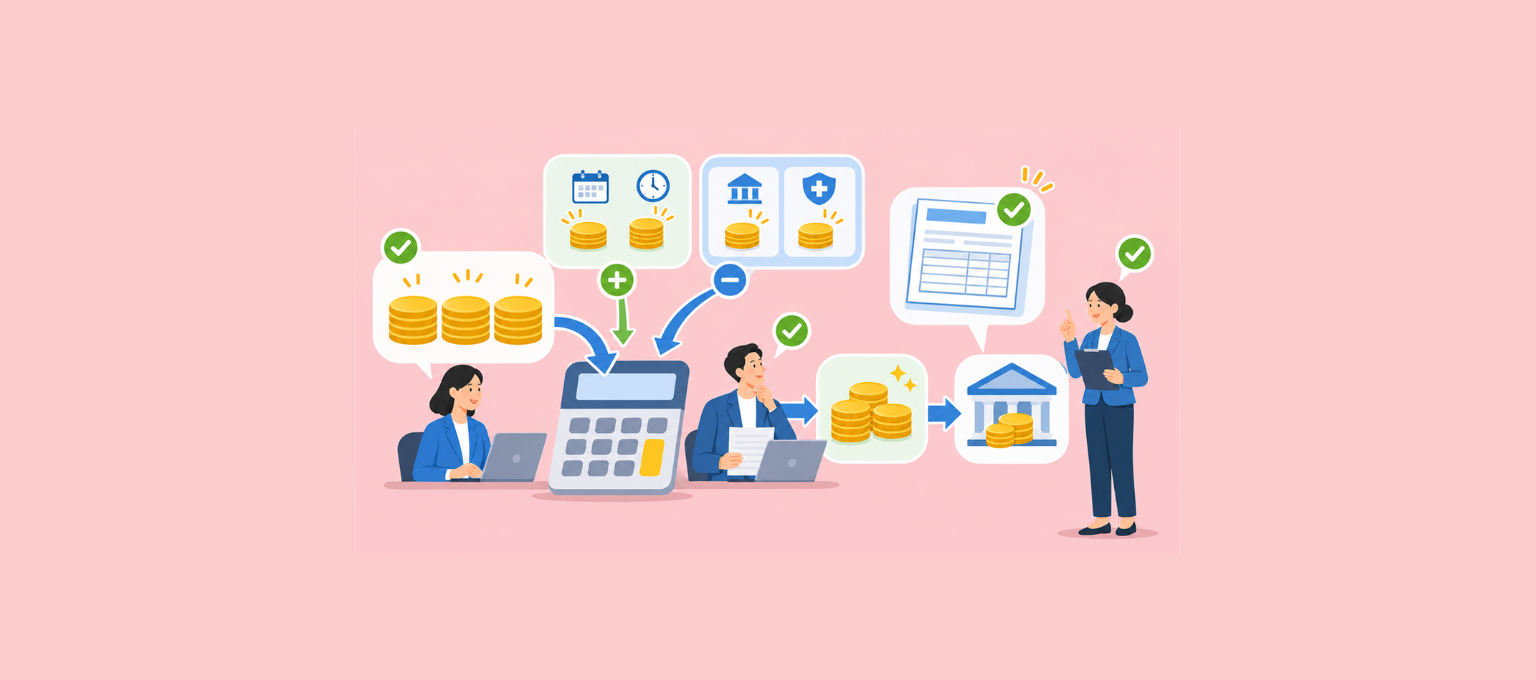
給与計算の基本は、次の式です。
総支給額 − 控除額 = 差引支給額(手取り額)
総支給額と控除額は、それぞれ次のように算出します。
- 総支給額 = 基本給 + 各種手当 + 割増賃金(残業代など)
- 控除額 = 社会保険料 + 雇用保険料 + 所得税 + 住民税 + その他控除
覚え方は簡単で、「もらう分(総支給額)から、引かれる分(控除額)を引いた残りが手取り」と考えるとわかりやすいですよ。社会保険料は、健康保険料、介護保険料(40歳から64歳まで)、厚生年金保険料の合計です。
この式のとおりに、①勤怠の集計、②総支給額の算出、③社会保険料・雇用保険料の計算、④所得税・住民税の計算、⑤手取り額の確定、⑥検算と明細の作成、という順に進めるのが、給与計算の全体像です。
給与計算を始める前に準備するもの
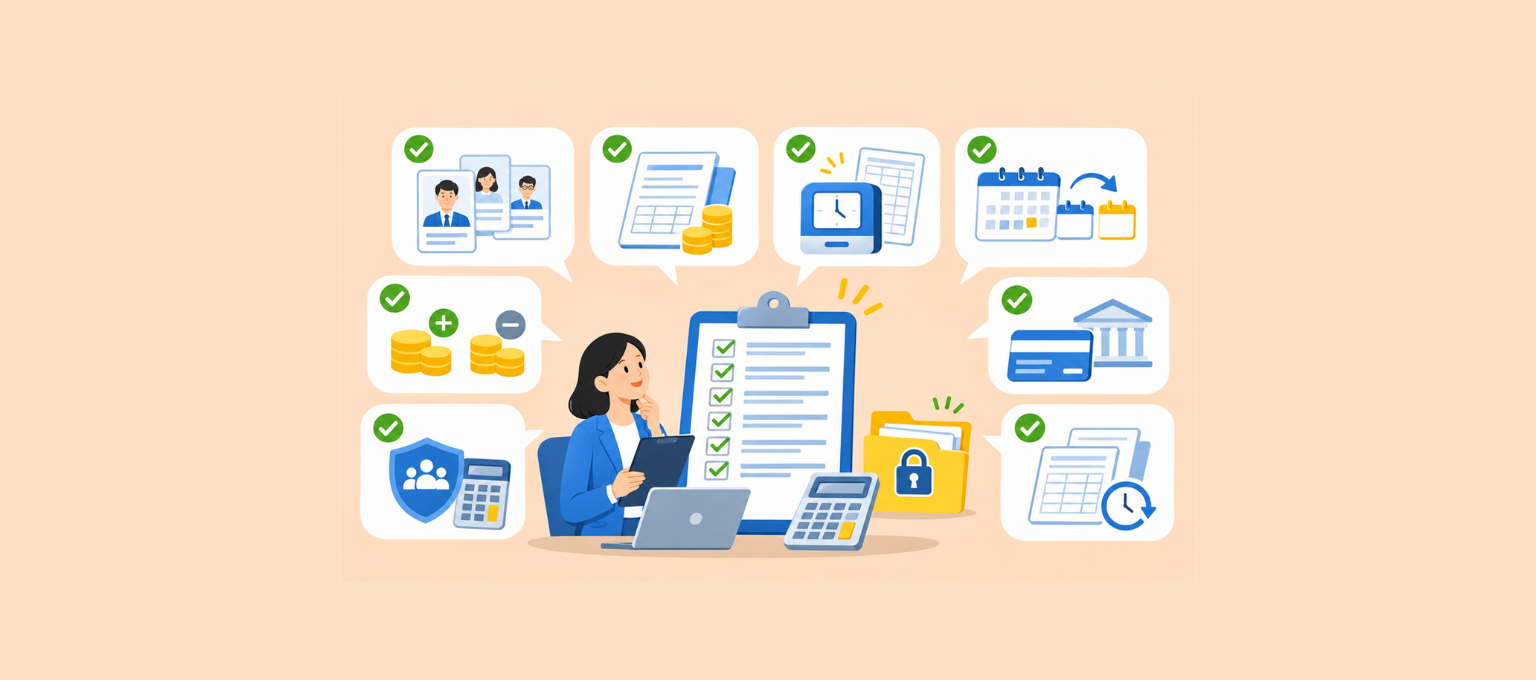
計算にとりかかる前に、次の9つをそろえておくと、手順がスムーズになります。
就業規則・賃金規程・雇用契約書
基本給や手当の種類、締め日、割増賃金の率、欠勤時の扱いは、会社のルールで決まります。就業規則、賃金規程、従業員ごとの雇用契約書を手元に置いて、計算の根拠を確認できる状態にしておきましょう。
従業員・扶養・社会保険・住民税のマスタ
従業員ごとの氏名、入社日、給与形態、扶養親族の人数、社会保険の加入状況、住民税の額などをまとめたものがマスタです。入退社や扶養の変更があるたびに、更新が必要です。
勤怠データと当月の申請情報
出勤日数、労働時間、残業・深夜・休日の時間、欠勤や遅刻早退の記録です。勤怠システムやタイムカードのデータを締め日に確定させて、集計のもとにします。
給与の締め日・支払日
「月末締め・翌月25日払い」など、締め日と支払日を確認します。どの期間の勤怠を、いつの給与に反映するかが決まるため、手順の最初に押さえましょう。
社会保険料の情報
健康保険料率、介護保険料率、厚生年金保険料率と、従業員ごとの標準報酬月額が必要です。加入している健保組合や協会けんぽの料率表で、最新の率を確認しましょう。
雇用保険料率
雇用保険料は、毎月の賃金の総額に、年度ごとに決まる料率をかけて求めます。業種によって率が違うので、自社の区分を確認しておきます。
所得税の源泉徴収税額
国税庁が公表している「源泉徴収税額表」を使います。月額表の甲欄を使う従業員が多く、扶養親族の人数に応じて税額が決まります。
住民税の特別徴収税額
住民税の金額は、各市区町村から届く「特別徴収税額の通知書」に書かれています。6月から翌年5月まで、毎月同じ額を控除するのが基本です。
有給休暇・残業などの申請情報
有給休暇の取得日や、残業・休日出勤の承認状況を確認します。申請が未承認のままだと、金額に影響するので、締め日までに確定させておきましょう。
給与計算のやり方|6ステップ
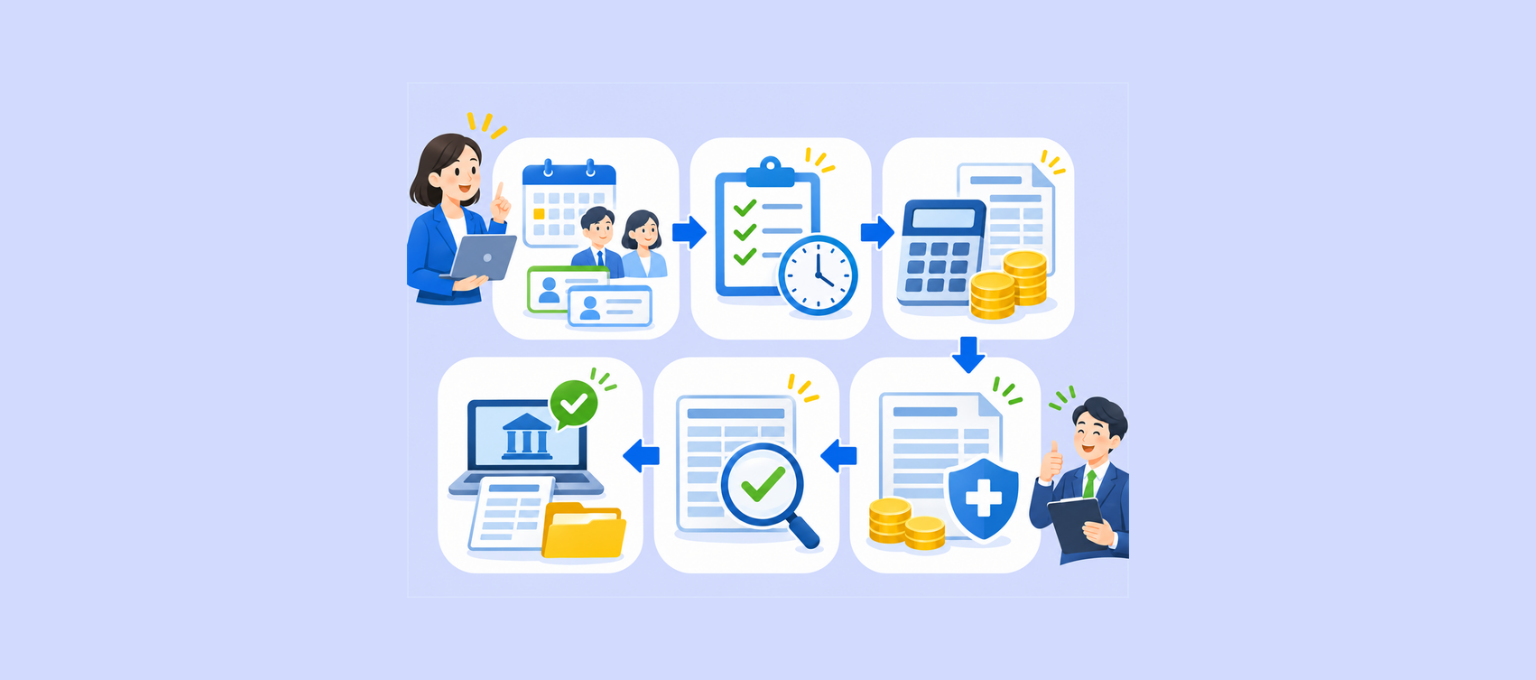
ここからは、実際の手順を6つのステップで見ていきます。
1. 勤怠を締めて労働時間を集計する
まず、勤怠データを締めて、出勤日数と労働時間を集計します。法定内の労働時間、時間外、深夜、休日に分けておくのがポイントです。
労働時間は、1分単位で集計するのが原則です。毎日15分未満を切り捨てるといった処理は、認められていません。
2. 基本給・手当・割増賃金から総支給額を出す
基本給に、役職手当、通勤手当などの各種手当を足し、残業代などの割増賃金を加えて、総支給額を算出します。
残業代は、「1時間あたりの賃金 × 割増率 × 時間」で求めます。通勤手当などの一部の手当は、1時間あたりの賃金の計算に含めません。
3. 社会保険料・雇用保険料を計算する
社会保険料は、標準報酬月額に保険料率をかけ、会社と従業員で折半した額を控除します。標準報酬月額は、毎月の報酬を等級に区分した金額です。
雇用保険料は、賃金の総額に、労働者負担の料率をかけて求めます。具体的な率は、このあとの具体例で紹介します。
4. 所得税・住民税を計算する
所得税は、総支給額から非課税の手当と社会保険料などを引いた金額を、源泉徴収税額表の月額表に当てはめて求めます。
住民税は、市区町村から届いた通知書の月割額をそのまま控除します。住民税は自分で計算せず、通知書の金額を使うのがポイントです。
5. その他控除を反映して手取り額を確定する
社宅費、労働組合費、財形貯蓄など、会社と従業員の間で取り決めた控除があれば、ここで反映します。賃金から控除するには、原則として労使協定が必要です。
総支給額から、社会保険料・雇用保険料・所得税・住民税・その他控除を引いて、差引支給額を確定します。
6. 検算・給与明細・振込データ・台帳を作成する
計算が終わったら、前月との差が大きい従業員がいないか、電卓や別の方法で検算します。そのうえで、給与明細の作成、振込データの作成、賃金台帳への記録を行います。
賃金台帳は、原則5年間(当分の間は3年間)の保存が必要です。
具体例で給与計算をシミュレーション
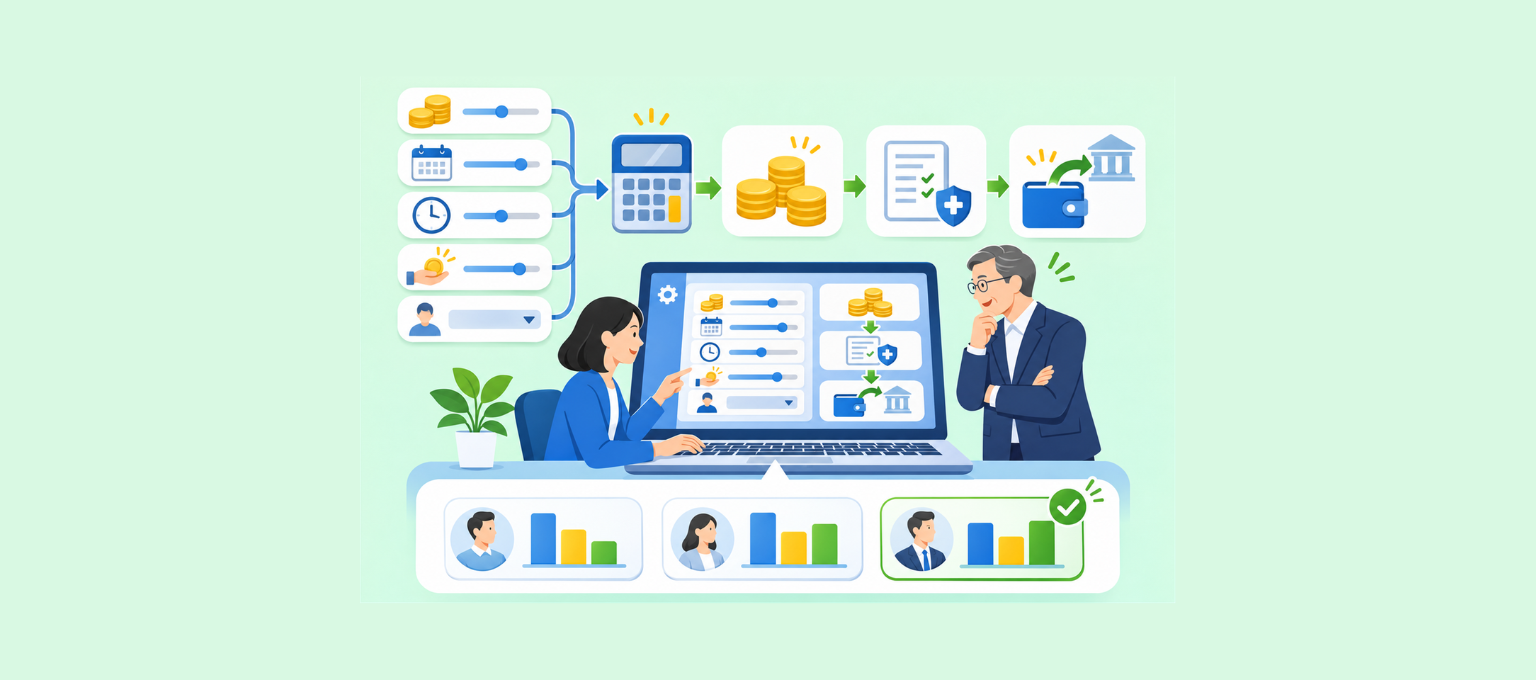
ここでは、ひとつのモデルケースで、実際に給与計算をシミュレーションしてみましょう。
前提条件
計算の前提は、次のとおりです。
- 基準日:2026年10月時点
- 従業員:35歳、東京都の事業所、協会けんぽに加入、扶養親族なし(月額表の甲欄を使用)
- 基本給250,000円、職務手当30,000円、通勤手当10,000円(非課税)
- 月平均所定労働時間160時間、当月の時間外労働10時間
- 住民税は月12,000円(仮の金額。実際は市区町村の通知書を使用)
※金額は計算練習用の仮のモデルです。
総支給額を計算する
残業代を出すための、1時間あたりの賃金から計算します。通勤手当は計算に含めないため、(250,000円 + 30,000円) ÷ 160時間 = 1,750円です。
時間外手当は、1,750円 × 1.25 × 10時間 = 21,875円です。
総支給額は、基本給250,000円 + 職務手当30,000円 + 時間外手当21,875円 + 通勤手当10,000円 = 311,875円になります。
控除額と差引支給額を計算する
2026年度の東京都の協会けんぽの料率を使って、控除額を算出します。報酬月額が311,875円なので、標準報酬月額は320,000円です。
シミュレーションの結果(2026年10月時点)
| 項目 | 計算 | 金額 |
|---|---|---|
| 健康保険料 | 320,000円 × 9.85% ÷ 2 | 15,760円 |
| 子ども・子育て支援金 | 320,000円 × 0.23% ÷ 2 | 368円 |
| 厚生年金保険料 | 320,000円 × 18.3% ÷ 2 | 29,280円 |
| 雇用保険料 | 311,875円 × 0.5% (50銭以下は切り捨て) | 1,559円 |
| 社会保険料等の合計 | 46,967円 |
| 所得税 |
課税対象額254,908円を 月額表(甲欄・扶養0人)に当てはめる |
6,320円 |
| 住民税 | 通知書の月額(仮) | 12,000円 |
| 控除額の合計 | 65,287円 |
| 差引支給額(手取り) | 311,875円 − 65,287円 | 246,588円 |
課税対象額は、総支給額311,875円から非課税の通勤手当10,000円と社会保険料等46,967円を引いた254,908円です。
給与計算の具体例|月給30万円の場合
もっとシンプルに、月給30万円(残業なし・手当はすべて課税)の場合の結果は、次のとおりです。基準日は2026年10月時点で、前提は先ほどと同じです。
月給30万円の給与計算(2026年10月時点)
| 項目 | 金額 |
|---|---|
| 総支給額 | 300,000円 |
| 健康保険料 | 14,775円 |
| 子ども・子育て支援金 | 345円 |
| 厚生年金保険料 | 27,450円 |
| 雇用保険料 | 1,500円 |
| 所得税(課税対象額255,930円) | 6,320円 |
| 住民税(仮) | 12,000円 |
| 控除額の合計 | 62,390円 |
| 差引支給額(手取り) | 237,610円 |
手取りは、総支給額のおよそ79%です。40歳以上の場合は、介護保険料として、さらに2,430円(300,000円 × 1.62% ÷ 2)が控除されます。
雇用形態別の注意点
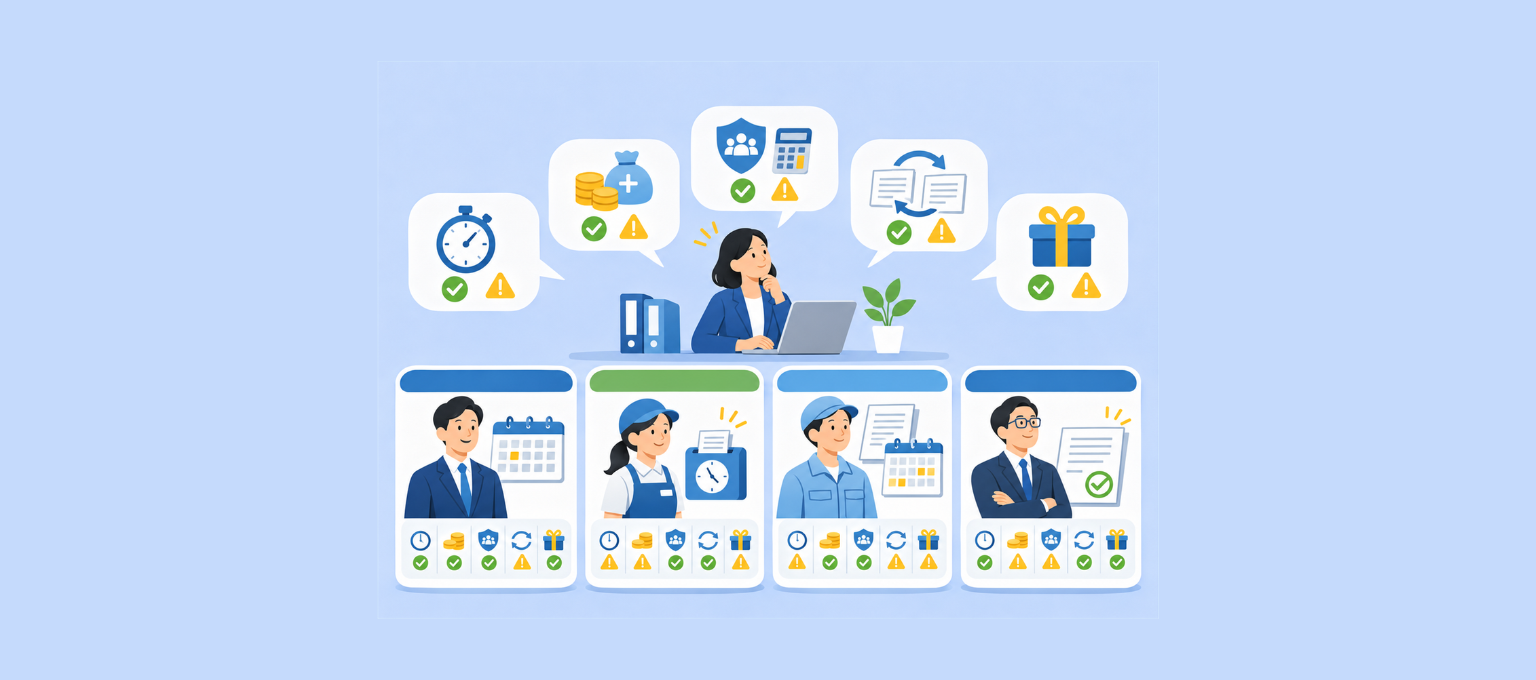
雇用形態によって、給与計算の考え方が変わります。パートや入退社のときに迷いやすいポイントを整理します。
月給制:欠勤・遅刻早退控除
月給制で欠勤や遅刻早退があった場合は、月給から控除します。たとえば、「月給 ÷ 月平均所定労働日数 × 欠勤日数」で日割りの控除額を求めます。
月給30万円で、月平均所定労働日数が20日なら、1日の欠勤で15,000円です。控除のルールは就業規則で決まるため、事前に確認しましょう。
時給・日給制:労働時間・有給・端数
時給制は、「時給 × 労働時間」で計算します。労働時間は1分単位で集計するのが原則です。たとえば時給1,200円で85時間30分働いたなら、1,200円 × 85.5時間 = 102,600円になります。
有給休暇を取った日の賃金や、1か月の時間外労働の合計時間などの端数処理は、決まったルールがあります。パートの方も、一定の条件を満たすと社会保険の対象になり、その要件は拡大が続いているので、最新の情報を確認しましょう。
入退社・休職・育休:日割りと保険料
月の途中で入社・退社した場合は、日割り計算をします。日割りの方法は、就業規則の定めに従います。
社会保険料は、入社した月から発生し、退職日が月末なら退職月の分まで、月の途中なら前月分までを控除するのが基本です。雇用保険料は、支給する賃金に応じて計算します。
固定残業代がある場合の給与計算
固定残業代(みなし残業代)は、一定時間分の残業代をあらかじめ支給する制度です。基本給と固定残業代を区別して、何時間分なのかを明確にしておく必要があります。
決めた時間を超えて残業した場合は、超えた分の割増賃金を追加で支給します。
入社・退社・休職・育休中の給与計算
休職中で給与が出ない月も、社会保険料は発生するため、会社がいったん立て替えて、あとで従業員から集める運用が必要です。
育児休業中は、事業主が申出書を提出すれば、健康保険・厚生年金保険の保険料が、従業員と事業主の負担分ともに免除されます。免除の要件には、月末に育休をとっているか、同じ月に14日以上とっているかなどがあります。住民税は、休業中の徴収方法も確認しましょう。
給与計算で起きやすいミスと防止策
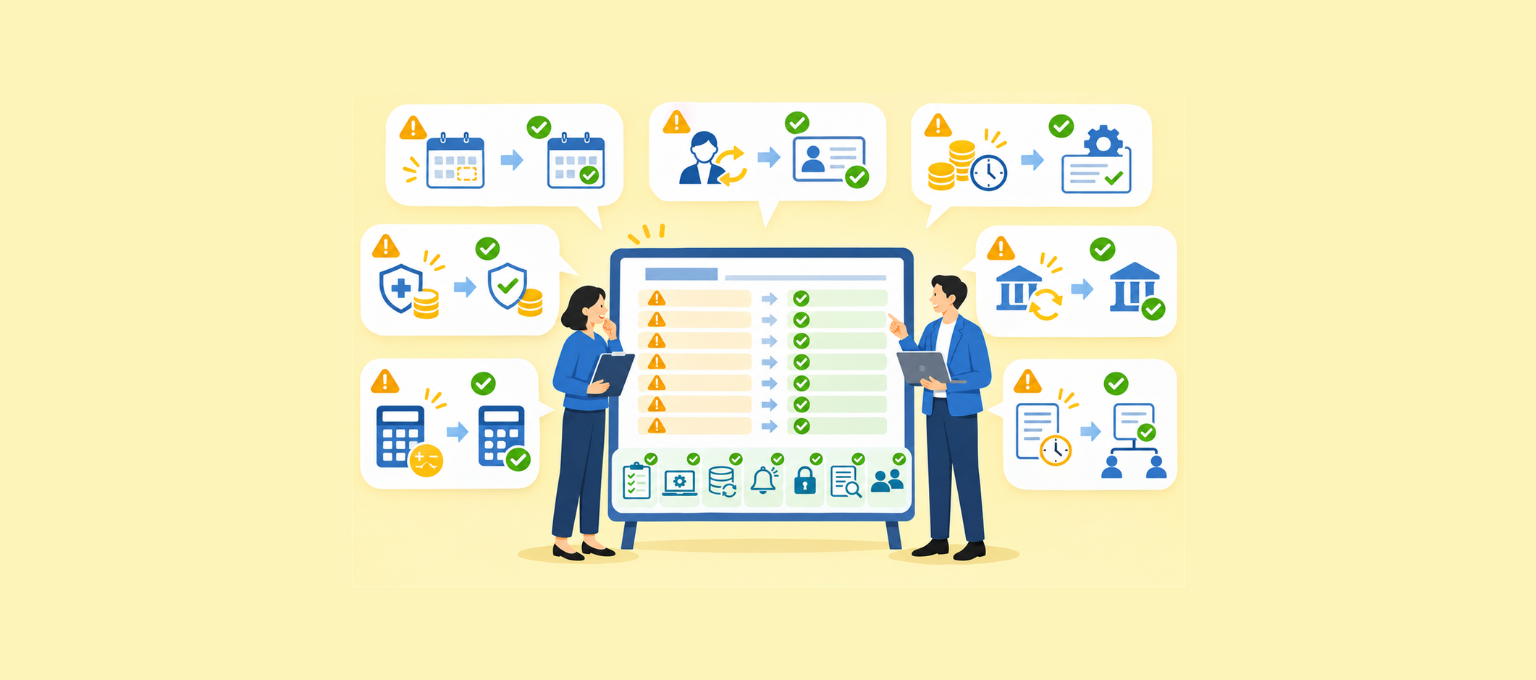
給与計算のミスは、従業員の生活や会社の信頼に影響します。起きやすい6つのミスと、防止策を見ていきましょう。
料率・標準報酬・扶養情報の更新漏れ
社会保険料率は毎年変わり、雇用保険料率は4月に、協会けんぽの健康保険料率は3月分から改定されます。標準報酬月額も、毎年の定時決定や随時改定で変わります。
防止策は、毎年の更新時期をカレンダーに入れて、マスタの更新を手順に組み込むことです。
残業・休日・深夜の区分誤り
時間外は25%以上、法定休日は35%以上、深夜(22時から翌5時)は25%以上の割増が必要です。時間外と深夜が重なると50%以上になるなど、重なる場合の率の間違いが多く見られます。
防止策は、勤怠の区分を細かく設定して、重なるパターンを事前に洗い出しておくことです。
Excelの参照ずれ・手入力・属人化
Excelは便利ですが、行の追加で参照がずれたり、手入力で数字を間違えたりしがちです。担当者だけが仕組みを知っている属人化も、リスクになります。
防止策は、シートを保護して計算式を固定すること、手入力の箇所を絞ること、手順書を残すことです。
社会保険料の改定タイミングを間違える
社会保険料は、翌月の給与から控除する会社が多く、改定のタイミングを間違えやすい項目です。たとえば、3月分から変わる健康保険料率は、翌月徴収なら4月に支給する給与から反映します。
防止策は、自社が当月控除か翌月控除かを確認し、改定月を一覧にしておくことです。
住民税の変更・退職時の処理を漏らす
住民税は、毎年6月に新しい金額に切り替わります。退職者が出た場合は、市区町村への届出と、残りの住民税の徴収方法の確認が必要です。
防止策は、5月に届く通知書を確認する日と、退職時のチェックリストを決めておくことです。
割増賃金の計算を間違える
割増賃金の計算では、1時間あたりの賃金に含めない手当を間違える例が目立ちます。通勤手当、家族手当、住宅手当などは、一定の条件で除外できます。
1か月の時間外が60時間を超えた部分は、50%以上の割増率になります。シミュレーションで確認する習慣をつけましょう。
自社計算・給与ソフト・外注の選び方
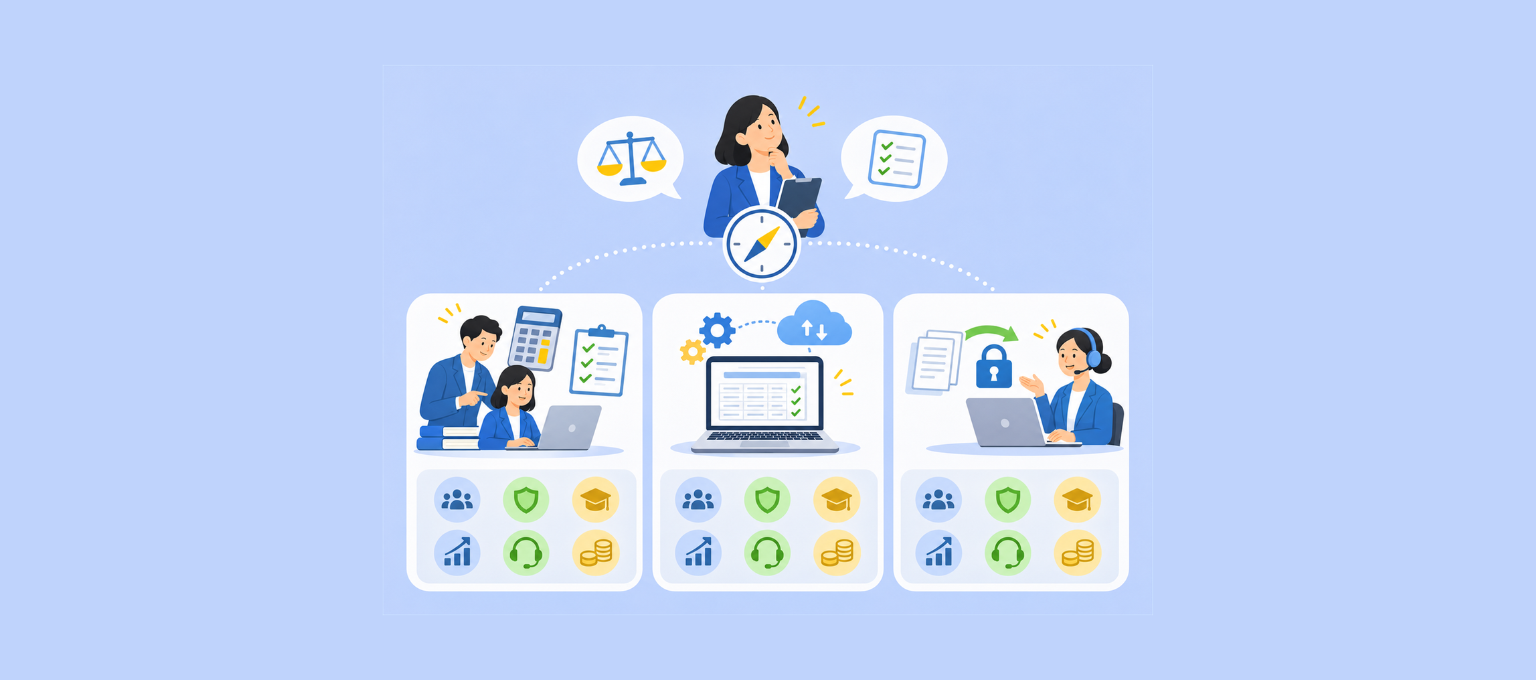
給与計算のやり方がわかったら、自社で計算するか、給与ソフトを導入するか、外注するかを検討しましょう。
自社計算・給与ソフト・外注の違いを比較する
3つの方法を、費用や業務の面から比べました。金額はすべて目安です。
自社計算・給与計算ソフト・外注の比較(金額は目安)
| 項目 |
自社で計算 (Excelなど) |
給与計算ソフト | 外注(給与計算代行) |
|---|---|---|---|
| 初期費用 | ほぼなし | 0円〜30万円程度(調査では10万〜30万円未満が最多層) | 5万〜10万円程度の例 |
| 毎月の費用 | 担当者の人件費のみ | 1人あたり約500〜800円(中央値) | 50名で月4万〜6万円程度の例(給与計算のみ) |
| 計算作業 | 自社ですべて行う | ソフトが自動計算、入力と確認は自社 | 専門家が計算、データ提出と確認は自社 |
| 法改正対応 | 自社で情報収集して更新 | ソフトが更新(対応範囲は要確認) | 委託先が対応 |
| 例外処理 | 自社で判断し手作業 | 設定で対応、難しいものは手作業 | 委託先と相談(範囲による) |
| 属人化リスク | 高い | 中程度 | 低い |
| 社内に残る業務 | すべて | 勤怠・入力・確認・振込 | 勤怠データの提出・確認・承認 |
| 向いている企業 | 少人数で給与体系がシンプル | 毎月の作業を減らしたい企業 | 担当者不在やミスが不安な企業 |
自社で給与計算する方法が向いている企業
従業員が数名程度で、給与体系がシンプルな企業なら、自社での計算も十分に可能です。外注費や初期費用がかからず、仕組みを自分たちで把握できるのがメリットです。
ただし、担当者の退職や休職で業務が止まるリスクがあるので、手順書を残しておきましょう。
Excelで給与計算する場合の注意点
料率の更新や計算式の確認を、すべて自分で行う必要があります。参照ずれを防ぐため、シートを保護し、前月との比較で検算する仕組みを作りましょう。バックアップも忘れずに。
給与計算ソフトが向いている企業
従業員が増えてきて、毎月の計算に時間がかかる企業には、給与計算ソフトの導入がおすすめです。社会保険料や所得税を自動で算出し、給与明細の発行や振込データの作成まで効率化できます。
ただし、設定や入力、確認は自社で行うので、担当者の負担はゼロにはなりません。
給与計算ソフトを選ぶときの確認項目
勤怠システムとの連携、法改正への自動対応、年末調整への対応、給与明細のWeb化、セキュリティ、サポート体制、そして費用を確認しましょう。無料トライアルで、自社の給与体系で計算できるか試すのがおすすめです。
給与計算の外注が向いている企業
担当者が少ない、ミスが不安、人事の仕事に集中したいという企業には、外注が向いています。社会保険料や税金の計算、法改正への対応を専門家に任せられて、担当者が休んでも給与が止まりません。
費用はかかりますが、ミスの影響や担当者の時間も含めて、総コストで比べることが大切です。
外注しても自社に残る業務を確認する
外注しても、勤怠データの提出、従業員情報の変更の連絡、仕上がりの確認、振込の承認などは社内に残ります。どこまで任せられるのか、見積もりの段階で確認しましょう。
システムとアウトソーシングを組み合わせる方法もある
勤怠管理や給与明細の発行はシステムで効率化し、給与計算そのものは外注する、という組み合わせもあります。反対に、給与計算ソフトを導入したうえで、年末調整や社会保険の手続きだけを専門家に任せる方法もあります。
自社の人数や業務の負担に合わせて、無理のない形を選びましょう。
よくある質問
給与計算は誰でもできますか?
手順を学べば、誰でも計算はできます。ただ、社会保険料や所得税の知識、割増賃金のルール、法改正の対応が必要で、ミスの影響も大きい業務です。不安なときは、給与ソフトの導入や外注も検討しましょう。
給与計算はExcelでもできますか?
できます。従業員が少なく、給与体系がシンプルな場合は、Excelでも対応できます。ただし、料率の更新を自分で行う必要があり、参照ずれや手入力のミス、属人化のリスクがあります。
給与計算で一番難しいところはどこですか?
例外処理が難しいといわれます。たとえば、月の途中の入退社の日割り、残業・深夜・休日が重なったときの割増率、社会保険料の改定タイミングなどです。基本の計算式を押さえたうえで、例外のルールを手順書にまとめておくと安心です。
給与計算は社労士と税理士のどちらに頼むべきですか?
社会保険の手続きまで任せたいなら社労士、年末調整などの税務まで任せたいなら税理士が向いています。両方に対応できる給与計算代行会社もあります。どの業務を任せたいかを決めてから、依頼先を選びましょう。
まとめ
給与計算は、「総支給額 − 控除額 = 差引支給額」の式をもとに、勤怠の集計から検算まで、6つのステップで進めます。社会保険料、雇用保険料、所得税、住民税の控除を、料率や税額表で正しく算出することが大切です。
ミスを防ぐには、料率の更新や残業の区分、住民税の切り替えをチェックする仕組みが欠かせません。担当者の負担が大きいと感じたら、給与ソフトの導入や外注も検討してみてくださいね。
まずは、自社の給与計算の手順を書き出して、どこに時間がかかっているのか、確認してみましょう。