 公開日:2026年10月30日
給与計算の流れは『月次・年次・随時』で整理する
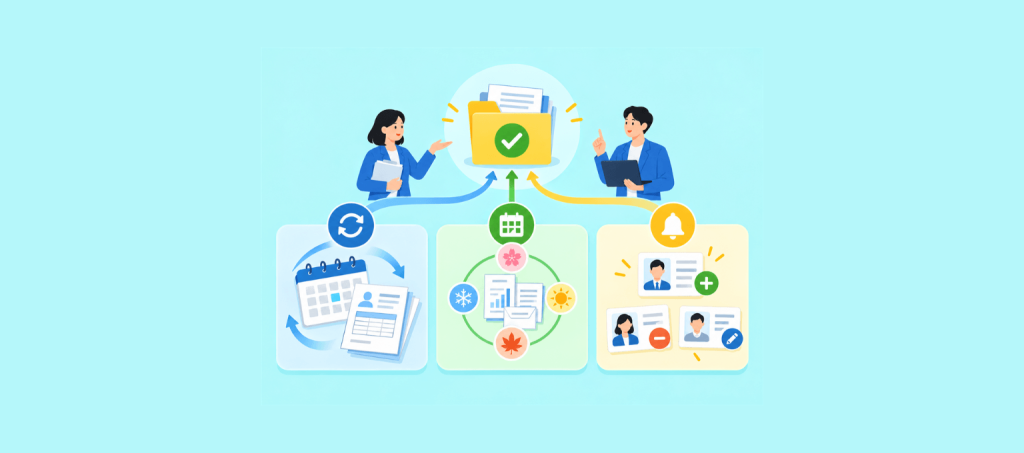
給与計算の流れは、毎月の「月次」、特定の時期の「年次」、入退社などに応じた「随時」に分けると整理できます。随時の変更は月次の計算条件にも影響します。各業務の期限と担当者を一つのカレンダーでつなぎ、反映漏れを防ぎましょう。主な業務は次のとおりです。
| 区分 | 主な業務 | 頻度 |
|---|---|---|
| 月次 | 勤怠確認・給与計算・明細発行・支給・納付 | 毎月 |
| 年次 | 労働保険年度更新・算定基礎届・年末調整など | 年1回・時期ごと |
| 随時 | 入退社・昇給・休職・育休など | 発生時 |
給与計算の月次業務フロー【8ステップ】
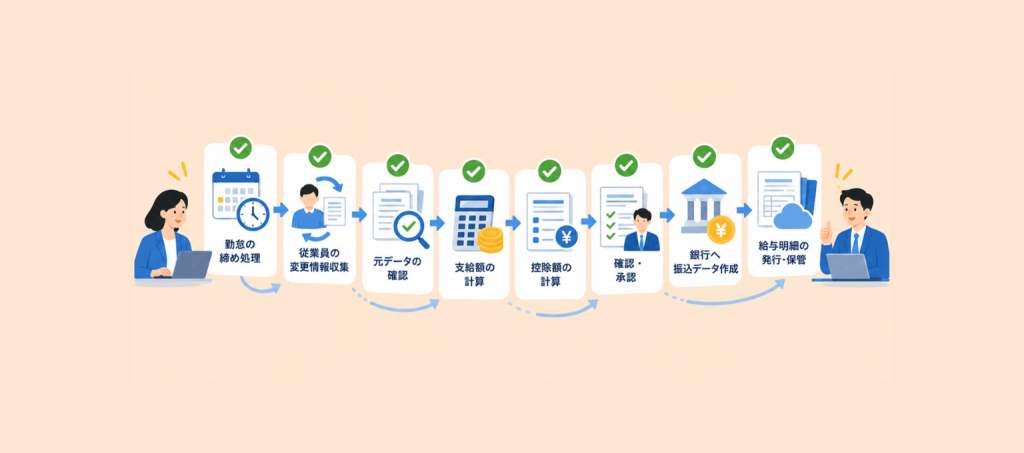
毎月の給与計算は、情報を集めて金額を計算するだけでなく、承認、支給、記録、納付までを一続きで進めます。各工程で何を確定し、次の担当者に何を渡すかを押さえましょう。ここでは、月次業務を八つのステップに分け、確認事項とともに基本の流れを説明していきます。
1. 変更情報を締め前に収集する
入退社、昇給、異動、扶養、通勤手当、休職などの変更を、勤怠の締め前から集めます。対象者・適用日・根拠資料・承認状況を一覧にし、給与マスタへ反映しましょう。発令日と給与の反映月が異なるケースは、両方を記録します。未確認の情報は担当部署へ照会し、前月の設定をそのまま使ってよいかも確認します。更新後は登録内容を照合します。
2. 勤怠を締め、未申請・異常値を確認する
勤怠期間を締め、打刻漏れ、休憩の不足、残業・休暇の未申請を確認します。前月に比べて労働時間が大きく変わった人や、入退社者も重点的に点検しましょう。申請と実態が異なる場合は、本人・上長に事実を確認します。承認後のデータを計算用として確定し、確定日時を記録します。締め後の修正は、担当者が追跡できる手続きに統一します。
3. 支給項目を計算する
基本給と各種手当、時間外・休日・深夜の割増賃金を計算し、総支給額を求めます。欠勤や月途中の入退社があれば、賃金規程に基づく控除・日割りを反映しましょう。通勤手当などは所得税の課税・非課税も分けます。固定残業代の対象時間・金額と実績を照合し、不足分があれば追加します。変更項目は適用月と支給条件まで確かめることが必要です。
4. 控除項目を計算する
健康保険・厚生年金・雇用保険などの本人負担額と、所得税等・住民税を求めます。保険の加入状況、標準報酬月額、適用料率、住民税の通知額を確認しましょう。所得税等は支払年に対応する税額表などを使います。社宅費などの控除は、労使協定や支払義務の根拠を確認します。控除の対象月と、従業員負担・会社負担の区別も点検します。
5. 計算結果を検算・承認する
支給額・控除額・差引支給額の合計を照合し、前月との差額を個人別に確認します。差額の理由を昇給、残業、入退社などの変更情報と結びつけましょう。作成者とは別の確認者が根拠資料まで照合し、責任者が承認します。全体の合計が一致していても個人別の誤りは残るため、振込対象者と人数の確認も必要です。承認後のデータを確定版とします。
6. 給与明細と振込データを作成する
承認された確定データから、給与明細と金融機関向けの振込データを作成します。両者の差引支給額合計が一致するか、振込先・名義・対象人数に誤りがないか確認しましょう。複数口座への振込や現金支給があれば、その内訳も照合します。提出期限は利用する金融機関・サービスで異なるため、事前に確認します。明細の交付方法も社内の手順に従います。
7. 給与を支給し、台帳・仕訳を確定する
給与支払日に資金が振り込まれたか、振込結果を確認します。口座不備などによる振込不能があれば、経理や本人と連携して速やかに対応しましょう。賃金台帳へ必要事項を記録し、給与・預り金などの仕訳を経理へ連携します。計算結果、給与明細、振込結果、承認記録を対応づけて保存することで、後日の問い合わせや修正時にも根拠を確認できます。
8. 税金・社会保険料を納付する
源泉所得税等と特別徴収した住民税は、原則として給与を支払った月の翌月10日までに納付します。健康保険・厚生年金の保険料は、原則として対象月の翌月末日が納期限です。納期の特例や休日による期限の扱いも確認しましょう。税金の預り金と会社負担を含む保険料を照合し、経理と納付担当者を明確にして、納付結果まで記録します。
支払日から逆算する月間スケジュール例
月末締め・翌月25日払いを例にすると、まず金融機関の振込受付期限を確認し、そこから承認日・検算日・計算日・勤怠確定日を逆算します。例えば月初に勤怠の修正と上長承認を進め、中旬までに給与を計算し、20日前後を目安に検算・承認を済ませる流れです。実際の日付は、従業員数や連携方法に応じて調整します。
振込データは受付期限より余裕を持って提出し、差戻し用の予備日を設けます。25日の支給後は、振込結果・台帳・仕訳を確認し、税金と保険料の納付を行います。祝日や連休がある月は、上長の承認期限から前倒ししましょう。日付を並べるだけでなく、各工程の担当者と、前工程から受け取る資料も併記すると、作業の滞留を防ぎやすくなります。
給与計算の年間スケジュール
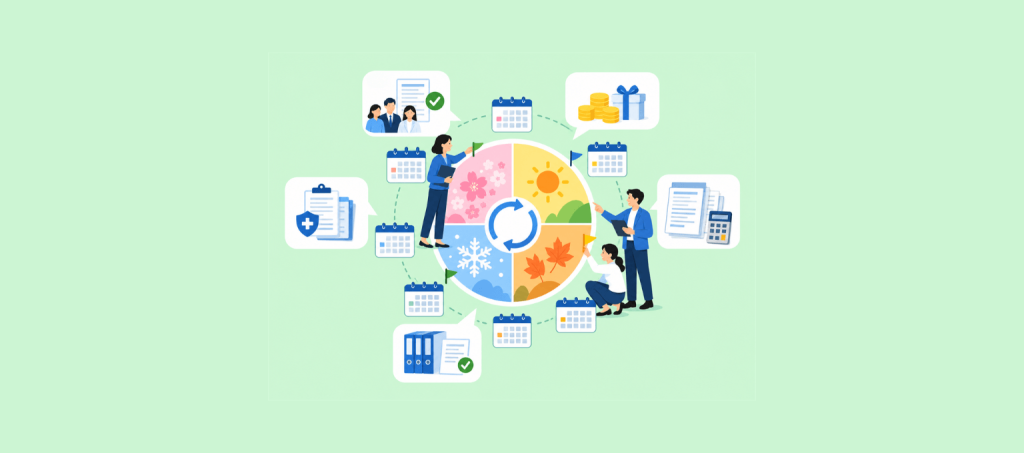
給与計算には、毎月の定例業務に加え、特定の時期に集中する手続きがあります。年間の予定を把握し、資料回収や確認作業を前倒しすると、月次業務との重なりに備えやすくなります。ここでは、主な年次業務を時期ごとに整理し、準備と給与への反映のポイントを紹介します。
1〜3月:法定調書・給与支払報告書・年度替わり準備
1月は、前年分の給与支払報告書や必要な法定調書の提出、源泉徴収票の交付などを進めます。提出期限は原則として翌年1月31日ですが、休日の扱いや提出対象を確認しましょう。2027年1月以後は、給与支払報告書の提出による源泉徴収票のみなし提出の特例にも注意が必要です。従業員への交付とは区別して管理します。2〜3月は、年度替わりの昇給・異動、保険料率の変更に備え、登録項目や年間カレンダーを見直しておきます。
4〜6月:入社対応・保険料率・住民税更新
4月は入社や異動が重なり、雇用条件・保険の加入・手当設定の確認が増えます。健康保険・介護保険・雇用保険などの料率は、加入先や年度の案内で適用開始時期を確認しましょう。2026年度は子ども・子育て支援金への対応も必要です。5〜6月は自治体の特別徴収税額通知書を確認し、住民税を原則6月分から新年度の額へ更新します。保険料の対象月と給与から控除する月を区別し、変更後の明細まで照合して登録漏れを防ぎます。
6〜7月:労働保険年度更新・算定基礎届
労働保険年度更新は、前年度の確定保険料と当年度の概算保険料を申告・納付する手続きで、原則6月1日〜7月10日に行います。賃金総額の集計と加入対象者の確認を早めに進めましょう。算定基礎届は、原則として4〜6月に支払った報酬などに基づき、7月1日〜10日に提出します。対象者、支払基礎日数、除外条件を確認し、月次業務と並行して準備します。両手続きは対象や集計基準が異なるため、同じ集計表の流用には注意が必要です。
8〜10月:随時改定・定時決定の反映
算定基礎届による定時決定では、原則として9月から新しい標準報酬月額が適用されます。給与から控除する時期は、会社の徴収方法に応じて確認しましょう。一方、随時改定はこの時期だけの業務ではありません。固定的賃金の変動後、原則3か月の報酬や等級差などの要件を確認し、該当すれば月額変更届を提出します。昇給月を起点に対象者を管理し、決定通知と給与設定を照合します。8〜10月は定時決定と随時改定の混同にも注意が必要です。
10〜12月:年末調整・賞与・翌年準備
10月ごろから、年末調整に必要な申告書や保険料控除証明書などの回収を始めます。提出期限と不備の確認期間を設け、年間の給与・賞与・源泉徴収税額を照合しましょう。中途入社者は、必要な前職の源泉徴収票も確認します。年末調整は原則としてその年最後の給与支払時に行い、対象者と精算額を確認します。冬季賞与がある会社は通常給与と別に計算・届出を管理し、翌年の税額表、法定調書関連の改正やカレンダーも準備します。
随時発生する給与関連業務
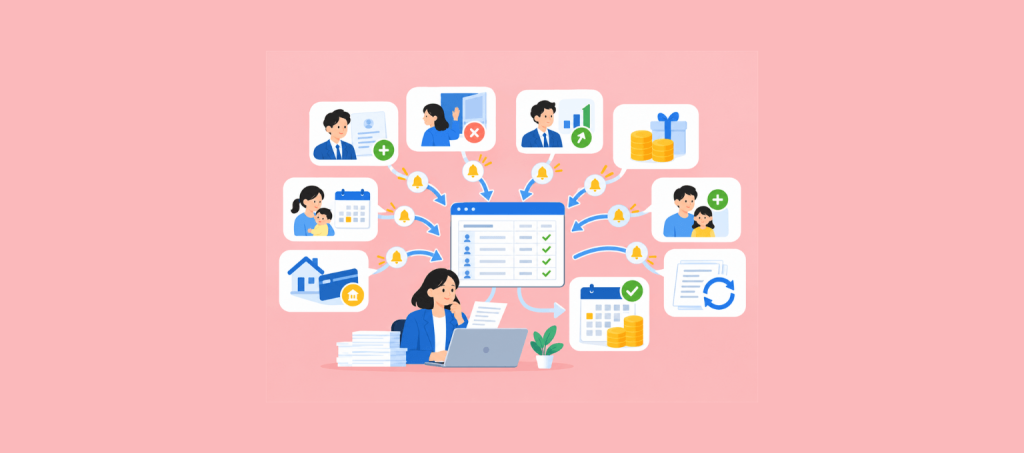
入退社や昇給、休職などが発生すると、毎月の給与計算にも変更が必要になります。手続きの有無だけでなく、いつの給与に何を反映するかまで管理することが大切です。ここでは、随時発生する代表的な業務を取り上げ、情報収集から計算・届出へつなぐ際の確認点を整理します。
入社・退社・休職・復職・育休
入社時は雇用条件、保険の加入、税務書類、振込口座を確認し、退社時は最終給与、保険料、住民税の処理を整理します。月途中の入退社では、日割りの方法と適用日を賃金規程に照らしましょう。休職・復職は給与の支給有無や欠勤控除、保険料の徴収方法を確認します。育児休業では、要件に応じた社会保険料免除の届出と反映を管理します。無給なら保険料も自動的にゼロになるとは限らないため、休業の種類・期間・手続きを個別に点検します。
昇給・降給・異動・手当変更
昇給・降給・異動・手当変更が決まったら、承認済みの内容と適用日を給与担当者へ連携します。発令月と支給月が異なる場合は、実際に変更後の給与を支払う月を確認しましょう。遡及支給があれば当月分と分けて計算し、根拠を残します。固定的賃金が変わると、社会保険の随時改定に関する確認が必要になる場合もあります。変更を給与マスタに登録して終わりにせず、対象者の計算結果を照合し、必要な届出やその後の確認予定まで管理します。
賞与・退職金・年末調整
賞与は通常給与と分けて、支給条件、社会保険料、所得税等を確認し、必要な賞与支払届を提出します。退職金は給与とは税務上の扱いが異なるため、退職所得に関する申告書や勤続年数などを確認して処理します。年末調整は通常年末に行う業務ですが、死亡退職など一定のケースでは年の途中に行うこともあります。いずれも定例給与の設定をそのまま当てはめず、対象者・支払日・計算方法・必要書類・届出期限を一件ずつ整理して進めましょう。
流れを止めない役割分担と承認設計
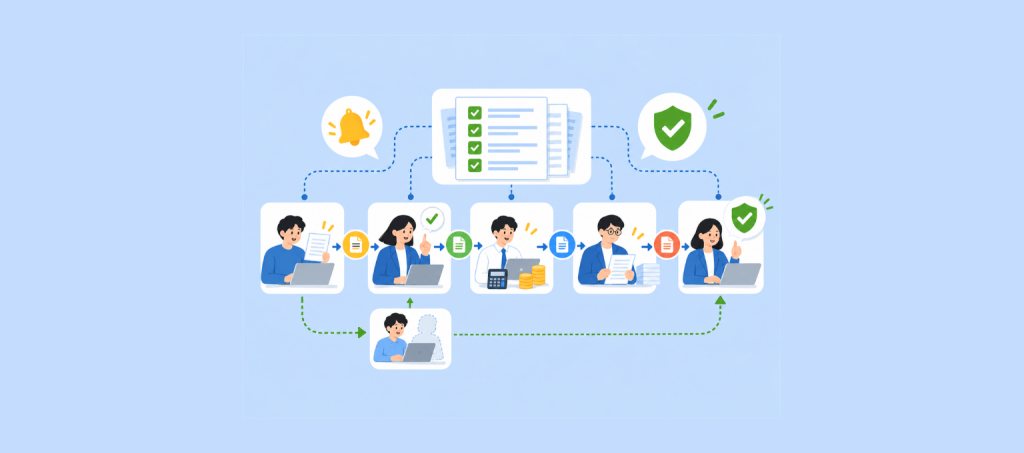
給与計算を円滑に進めるには、情報を出す人、計算する人、確認する人、支払う人の役割を決めます。従業員は勤怠や手当を申請し、上長が事実を確認して承認します。人事は雇用条件や異動情報を確定し、給与担当者が計算します。別の確認者が根拠資料と結果を照合し、責任者の承認を経て、経理が振込・納付へ進む流れが基本です。
各工程には、担当者・期限・受渡資料・完了条件を設定しましょう。承認者の不在時に備え、代理者と差戻し先も決めます。少人数の会社で兼務する場合でも、計算の作成と最終承認を分ける工夫が必要です。情報不足のまま進めず、未解決事項を一覧化し、支払日に影響する案件を責任者へ早めに報告できる経路を用意しておきます。
給与計算フローで起きやすいミス
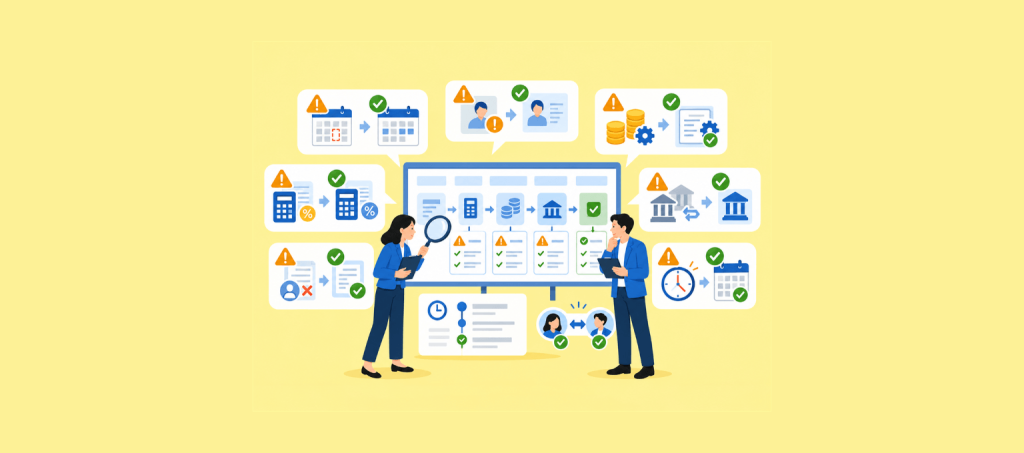
給与計算のミスは、計算式の誤りだけでなく、情報の受渡しや承認、変更の反映が滞ることでも起こります。どの工程で問題が生じやすいかを把握し、確認の仕組みを整えましょう。ここでは、業務の流れに沿って起きやすいミスを整理し、原因と防止のための対応を紹介します。
情報回収・承認の遅れ
勤怠や手当の申請が遅れると、計算後の修正が増え、検算の時間が削られます。原因は本人の提出忘れだけでなく、上長の承認待ちや、人事情報の連携遅れの場合もあります。申請と承認の期限を分けて周知し、未完了者を一覧で確認しましょう。締切前の通知と、期限を過ぎた場合の連絡先も決めます。ただし、未申請を理由に実際の労働時間を切り捨ててはいけません。事実確認と支払対応を責任者につなぎ、遅延の原因を翌月の改善に生かします。
勤怠・人事・給与システム間の不一致
勤怠・人事・給与で従業員番号や適用日、項目の定義が異なると、データを連携しても誤った給与になるおそれがあります。例えば、給与側に退職情報が反映されていないケースです。連携前後の対象人数・件数・金額を照合し、未取込や重複、エラーを確認しましょう。どのシステムを正しい情報の管理元とするかも決めます。連携後に元データを変更した場合は、再取込の範囲と上書きの影響を確認し、修正内容が各システムに一致するまで追跡します。
年次業務の反映月を間違える
制度の適用月、届出月、給与から控除する月を同じものとして扱うと、反映時期を誤ります。例えば定時決定の標準報酬月額は原則9月から適用されますが、給与での控除月は会社の徴収方法を確認する必要があります。住民税は通知書の月割額を確認し、原則6月から更新します。年間カレンダーには「何月分を、何月支給の給与に反映するか」まで記載しましょう。前年の日程をコピーするだけで済ませず、当年の通知・制度改正・休日を点検します。
修正・再計算の履歴が残らない
ファイルを上書きし続けると、どの金額が承認済みで、なぜ変更したか分からなくなります。修正時は、対象者・対象月・理由・変更前後の値・承認者・再計算日時を残しましょう。明細や振込データの再作成が必要か、提出済みデータの取消しが必要かも確認します。給与、振込、台帳の間で版が食い違うと、二重支給や未支給につながります。確定版を一つに定め、旧版は履歴として保管し、実際に支払った金額まで対応づけて確認することが重要です。
給与計算フローを効率化する方法
給与計算を効率化するには、現在の作業と待ち時間を把握し、負担の大きい工程から見直すことが大切です。情報の集め方や承認手順を整えるだけでも、転記や差戻しを減らせる場合があります。ここでは、日々の運用改善からシステム活用、外部委託まで、具体的な方法を紹介します。
現在の業務フローと作業時間を可視化する
情報収集から納付までの工程を書き出し、担当者、使用システム、作業時間、待ち時間を記録します。手入力、重複確認、差戻しが多い箇所を見つけましょう。作業時間が長い工程だけでなく、承認待ちで全体が止まる工程にも注目します。まず一か月分を記録し、従業員数や例外件数と合わせて見ると、優先して改善する対象を絞りやすくなります。
給与計算のルールと作業手順を標準化する
基本給・手当・欠勤控除・端数処理などのルールを整理し、根拠となる規程と作業手順を結びつけます。入力元、確認項目、承認先、保存場所までそろえましょう。操作画面だけのマニュアルでは、制度変更や例外に対応しにくくなります。なぜその処理を行うのか、判断に迷ったときの相談先も記載し、改定日と更新担当者を明確にしておきます。
勤怠申請と承認の締切を統一する
部門ごとに異なる締切を整理し、申請期限、上長の承認期限、給与担当者への連携期限を統一します。締め日そのものを変更する場合は、賃金規程や対象期間への影響も確認しましょう。期限前には未申請・未承認を通知し、担当者が一覧で進捗を把握できるようにします。締切に遅れた場合の確認・修正方法も決め、例外対応が属人化するのを防ぎます。
人事情報と給与マスタの更新窓口を一本化する
基本給や扶養、手当などの変更申請を受ける窓口を決め、登録担当者と承認者を明確にします。複数の担当者が同じ情報を別々に更新すると、適用日や金額が食い違いやすくなります。変更内容は共通の申請様式で受け付け、根拠資料と登録履歴を保存しましょう。登録後は本人情報と給与マスタを照合し、他システムへの連携完了まで確認します。
異常値や前月差を自動的に抽出する
前月から大きく増減した給与、残業時間の急増、控除額の異常、支給額ゼロなどを自動抽出すると、確認対象を絞れます。抽出条件は金額だけでなく、入退社者や変更対象者などの区分も使いましょう。抽出された理由と確認結果を残すことが必要です。条件に当てはまらない誤りもあるため、人数・合計額の照合や基本項目の確認と組み合わせます。
チェック項目と承認フローを見直す
すべての担当者が同じ項目を繰り返し見るより、確認の目的を分けます。作成者は入力・計算の整合性、確認者は根拠資料と前月差、承認者は未解決事項と最終支払額を確認する形です。確認項目には、合格とする基準と差戻し先も定めましょう。不要な承認の重複を減らしつつ、支払前の確認と責任者の承認が確実に残る手順に整えます。
月次・年次業務をカレンダーで管理する
月次の申請・承認・振込・納付に加え、年度更新、算定基礎届、住民税更新、年末調整の予定を同じカレンダーで管理します。法定期限より前に、資料回収と社内確認の期限を設けましょう。休日や長期休暇がある月は前倒しし、担当者と代理者を登録します。手続きの完了だけでなく、届出結果を何月の給与に反映するかも予定に含めます。
締め日後の修正・再計算ルールを決める
締め後の修正は、受付窓口、承認者、再計算の範囲、明細・振込データの扱いをあらかじめ決めます。振込提出前・提出後・支給後で必要な対応が異なるため、段階別に整理しましょう。未払額は速やかに対応を決め、過払額も一方的に翌月給与から差し引かず、本人への説明と適切な精算方法を確認します。修正理由と対応結果は必ず記録します。
給与計算ソフトを導入・見直す
給与計算ソフトは、料率・税額表の更新、勤怠連携、差分確認などの負担軽減に役立ちます。導入・見直しでは、自社の雇用形態や賃金規程、例外処理に対応するかを確認しましょう。移行時は旧方式と並行して計算し、差額の理由を検証します。自動計算でも、登録情報や設定が誤れば結果も誤るため、更新時の確認と最終承認の体制は必要です。
給与計算業務をアウトソーシングする
アウトソーシングでは、計算だけか、明細発行・振込データ作成・届出まで含むかを整理します。依頼できる範囲や必要な資格、責任分担、情報提出期限、再計算への対応を確認しましょう。委託先の権限管理や保管方法も重要です。委託後も、勤怠・人事情報の正確な提供と、最終的な支払内容の確認を担う社内担当者を置く必要があります。
よくある質問
給与計算の流れを整理しても、着手する時期や計算後の修正、繁忙期への備えなど、実際の運用では迷う場面があります。ここでは、スケジュールの組み方や例外対応について、よくある質問にお答えします。自社の支払日や確認体制に照らし、日々の業務を進める参考にしてください。
Q1. 給与計算はいつから始めますか?
変更情報の収集は勤怠の締め前から始め、計算自体は勤怠確定後に進めるのが基本です。開始日は一律ではなく、支払日と金融機関の受付期限から、検算・承認・修正に必要な日数を逆算して決めます。従業員数や勤務制度が複雑な会社ほど余裕を設けましょう。年次業務や連休が重なる月は、申請の案内や資料回収を早めることが大切です。
Q2. 給与計算後に修正が出たらどうしますか?
まず対象者・対象月・差額・原因を確認し、責任者の承認を受けます。支給前なら、振込データの取消しや再提出が可能か確認しましょう。支給後は本人に説明し、不足分の追加支給など適切な精算方法を決めます。過払分を独断で翌月給与から控除しないことも重要です。明細・台帳・税金・保険料への影響を確認し、訂正内容と対応履歴を残します。
Q3. 給与計算の年間業務で特に忙しい時期は?
多くの会社では、入社・異動が集中する4月、年度更新や算定基礎届がある6〜7月、年末調整を行う10〜12月に負担が増えます。翌年1月の給与支払報告書や法定調書の対応も見込んでおきましょう。賞与や昇給の時期によって繁忙期は変わります。前年の作業時間と差戻し件数を基に、人員の応援、資料回収の前倒し、予備日の確保を計画します。
まとめ
給与計算の流れは、変更情報の収集、勤怠確定、支給・控除の計算、検算・承認、明細・振込、支給後の記録、納付までを一続きで管理することが基本です。月次の工程に年次・随時の変更を組み込み、適用月と担当者を明確にしましょう。効率化は、現状の可視化、ルールの標準化、申請・承認期限の整備から始められます。必要に応じてソフトや外部委託も活用し、根拠資料と修正履歴を残すことで、担当者が変わっても安定して運用できる体制を整えます。